
Co obejmuje ubezpieczenie domu w budowie?
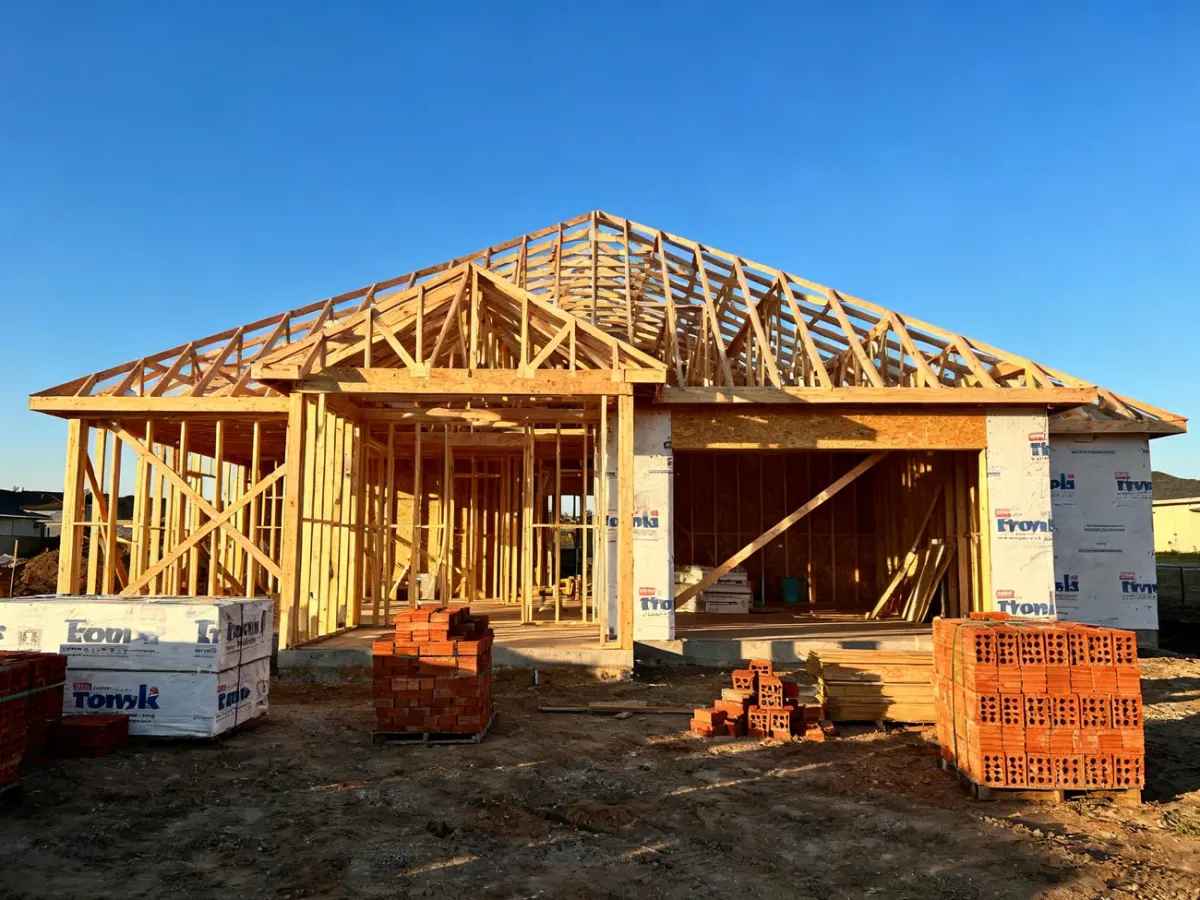
Ubezpieczenie domu w budowie chroni przede wszystkim mury, fundamenty i elementy stałe przed zdarzeniami losowymi, takimi jak pożar, zalanie czy huragan. Zakres ochrony zmienia się wraz z postępem prac. Kradzież materiałów i narzędzi jest zwykle możliwa dopiero po osiągnięciu stanu surowego zamkniętego oraz spełnieniu wymagań dotyczących zabezpieczeń.
Co obejmuje ubezpieczenie domu w budowie?
Polisę można zwykle zawrzeć już po rozpoczęciu prac, także na etapie wykonywania fundamentów. Jej podstawowym przedmiotem są mury i elementy stałe budynku, czyli części trwale związane z konstrukcją. W zależności od oferty ochrona może dotyczyć także domu rozbudowywanego, przebudowywanego, garażu lub budynku gospodarczego.
Dokładny zakres określają Ogólne Warunki Ubezpieczenia (OWU). To w nich znajdują się definicje zdarzeń, limity odpowiedzialności, wymagania dotyczące zabezpieczeń oraz wyłączenia. Najczęściej polisa obejmuje wybrane zdarzenia losowe, takie jak:
- Pożar, eksplozja i uderzenie pioruna
- Zalanie, ulewny deszcz i powódź, jeśli została objęta ochroną
- Huragan, silny wiatr i grad
- Osuwanie lub zapadanie się ziemi
- Upadek drzewa, masztu albo statku powietrznego
- Uderzenie pojazdu, lawina lub napór śniegu, jeśli przewiduje to wariant polisy
W wariancie opartym na ryzykach nazwanych ubezpieczyciel odpowiada tylko za zdarzenia wymienione w umowie. Formuła All Risk działa szerzej, ponieważ obejmuje nagłe i nieprzewidziane zdarzenia, które nie zostały wyraźnie wyłączone w OWU. Nie oznacza to jednak ochrony bez ograniczeń. Również w tym wariancie trzeba sprawdzić wyłączenia i limity.
Jak etap budowy wpływa na zakres ochrony?
Stan zaawansowania inwestycji ma bezpośredni wpływ na to, co można ubezpieczyć. W stanie surowym otwartym budynek nie ma jeszcze pełnej stolarki, więc jego wnętrze pozostaje łatwo dostępne dla osób postronnych. Z tego powodu ubezpieczyciele zwykle ograniczają wtedy ochronę do murów i zdarzeń losowych.
Stan surowy zamknięty oznacza co do zasady zamontowane okna i drzwi zewnętrzne, które zabezpieczają wnętrze budynku. Dopiero wtedy najczęściej można rozszerzyć polisę o kradzież z włamaniem. Towarzystwo może wymagać atestowanych zamków, zamkniętych otworów budynku, a w niektórych ofertach także alarmu lub monitoringu. Konkretne warunki zawsze wynikają z OWU.
| Zakres ochrony | Stan surowy otwarty | Stan surowy zamknięty |
|---|---|---|
| Mury i konstrukcja | Zwykle tak | Tak |
| Zdarzenia losowe | Zwykle tak, zgodnie z wybranym wariantem | Zwykle tak, zgodnie z wybranym wariantem |
| Materiały i narzędzia | Ochrona ograniczona albo niedostępna | Możliwa, jeśli przewiduje ją OWU |
| Kradzież z włamaniem | Zwykle niedostępna | Możliwa po spełnieniu wymagań ubezpieczyciela |
| Zabezpieczenia | Wymagania podstawowe | Okna, drzwi i zamki, czasem alarm lub monitoring |
Materiały pozostawione na otwartej działce, na przykład palety cegieł, przewody czy elementy instalacji, nie zawsze są objęte ochroną. Często potrzebne jest osobne rozszerzenie, a ubezpieczyciel może wymagać ich przechowywania w zamkniętym i zabezpieczonym miejscu. To samo dotyczy narzędzi i sprzętu budowlanego.
Jakie rozszerzenia można dodać do polisy?
Podstawowa ochrona murów nie zabezpiecza wszystkich kosztów ponoszonych podczas budowy. Zakres można często rozszerzyć o mienie znajdujące się w budynku, na posesji lub wykorzystywane przy pracach.
Materiały budowlane mogą zostać objęte ochroną od zdarzeń losowych, a czasem także od kradzieży lub dewastacji. Trzeba sprawdzić, czy umowa obejmuje materiały składowane poza budynkiem, ponieważ w wielu ofertach obowiązują tu osobne limity i warunki.
Narzędzia i sprzęt budowlany mogą być ubezpieczone tylko wtedy, gdy zostały wskazane jako przedmiot ochrony. Znaczenie ma również miejsce ich przechowywania oraz sposób zabezpieczenia. Sam fakt, że narzędzia znajdowały się na działce, nie musi wystarczyć do wypłaty odszkodowania.
OC inwestora chroni przed finansowymi skutkami roszczeń osób trzecich. Może mieć znaczenie, gdy ktoś dozna obrażeń na terenie budowy albo gdy prowadzone prace uszkodzą sąsiednią nieruchomość. Jest to ochrona odpowiedzialności cywilnej, a nie ubezpieczenie samego budynku.
W wybranych ofertach dostępne są też assistance budowlany, ochrona elementów posesji, instalacji zewnętrznych, szyb lub urządzeń zamontowanych przy domu. Zakres takich dodatków jest bardzo zróżnicowany, dlatego przed zawarciem umowy trzeba sprawdzić ich definicje i limity.
Czego polisa zwykle nie obejmuje?
Ubezpieczyciel może odmówić wypłaty, jeżeli szkoda powstała w okolicznościach wyłączonych w OWU albo inwestor nie spełnił warunków umowy. Najczęściej wyłączenia dotyczą następujących sytuacji:
- Błędy projektowe, wady konstrukcyjne i nieprawidłowe wykonanie robót
- Prowadzenie budowy niezgodnie z przepisami lub bez wymaganych pozwoleń
- Rażące niedbalstwo albo umyślne spowodowanie szkody
- Brak wymaganych drzwi, okien, zamków lub innych zabezpieczeń
- Naturalne zużycie, długotrwałe działanie wilgoci, przemarzanie, pleśń i grzyby
- Szkody związane z wojną, zamieszkami lub aktami terroru, jeśli OWU je wyłącza
Przykładowo, kradzież z budynku może nie zostać objęta ochroną, gdy okno pozostawiono otwarte albo nie zastosowano zamka wymaganego przez ubezpieczyciela. Sama obecność polisy nie zastępuje więc obowiązku prawidłowego zabezpieczenia placu budowy.
Jak ustalić sumę ubezpieczenia i zmienić polisę po budowie?
Suma ubezpieczenia powinna odpowiadać realnej wartości inwestycji. Nie chodzi wyłącznie o kwotę już wydaną na fundamenty czy mury, lecz o wartość ubezpieczanego majątku zgodnie z zasadami wskazanymi w OWU. Wraz z postępem prac rośnie wartość materiałów i elementów wbudowanych w dom, dlatego suma ustalona na początku może po kilku miesiącach okazać się zbyt niska.
Takie zaniżenie wartości nazywa się niedoubezpieczeniem. Jeżeli rzeczywista wartość domu wynosi więcej niż suma wpisana w umowie, odszkodowanie może nie wystarczyć na odbudowę lub naprawę. Wartość odtworzeniowa oznacza co do zasady ustalenie kosztu przywrócenia mienia do stanu sprzed szkody, zgodnie z zasadami wyceny zapisanymi w OWU. Nie daje jednak ochrony ponad ustaloną sumę.
Przy kredycie hipotecznym bank może wymagać zawarcia polisy i cesji praw z ubezpieczenia. Nie jest to uniwersalny wymóg ustawowy, lecz warunek konkretnej umowy kredytowej. Zakres wymagany przez bank może być węższy niż ochrona, której potrzebuje inwestor.
Po zakończeniu budowy i uzyskaniu wymaganych odbiorów należy poinformować ubezpieczyciela. Polisę trzeba wtedy dostosować do gotowego domu, ponieważ zmienia się przedmiot ochrony, sposób użytkowania budynku i dostępne rozszerzenia. Najczęściej postępuje się w tym celu według następujących kroków:
- Zgłoś ubezpieczycielowi zakończenie budowy i przedstaw wymagane dokumenty.
- Ustal nową wartość budynku oraz zakres ochrony dla gotowej nieruchomości.
- Dodaj, jeśli są potrzebne, ruchomości domowe, OC, assistance i ochronę elementów posesji.
- Sprawdź, czy dotychczasowa umowa zostanie zmieniona, czy konieczne jest zawarcie nowej polisy.
Najważniejsza zasada jest prosta: ochrona powinna odpowiadać aktualnemu etapowi budowy, wartości inwestycji i sposobowi zabezpieczenia nieruchomości. Przed podpisaniem umowy porównaj nie tylko składkę, lecz także zakres, limity, wymagania dotyczące stanu surowego zamkniętego oraz wyłączenia zapisane w OWU.
Artykuł nie stanowi porady finansowej ani prawnej. Zakres ochrony, wymagania dotyczące zabezpieczeń i zasady wypłaty odszkodowania zależą od OWU konkretnego towarzystwa ubezpieczeniowego.


