
Co obejmuje ubezpieczenie OC w życiu prywatnym?
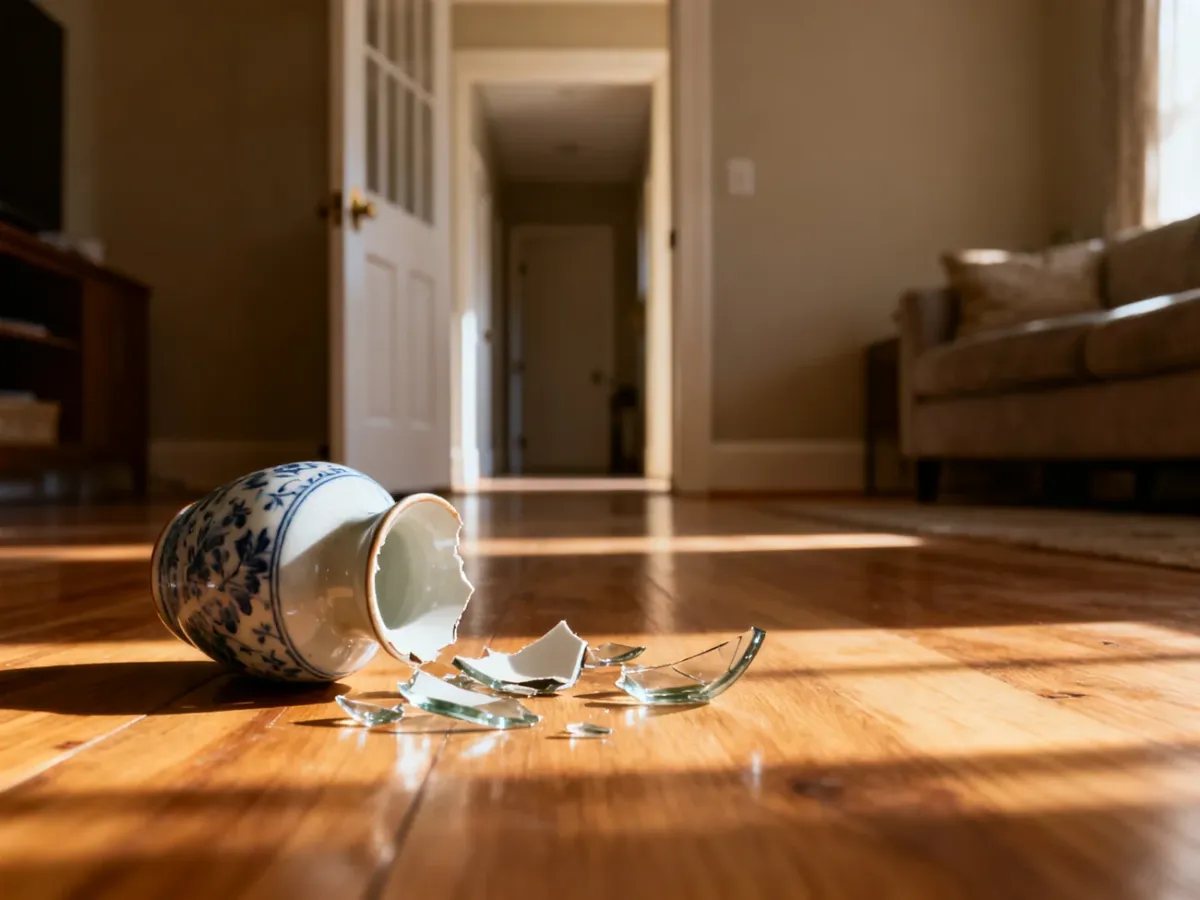
Ubezpieczenie OC w życiu prywatnym chroni domowy budżet przed skutkami nieumyślnych szkód wyrządzonych osobom trzecim. Może obejmować szkody osobowe i rzeczowe spowodowane przez Ciebie, domowników, dzieci, a w określonych sytuacjach także zwierzęta lub pomoc domową. To dobrowolna polisa, odrębna od obowiązkowego OC komunikacyjnego.
Czym jest OC w życiu prywatnym?
OC w życiu prywatnym to ubezpieczenie odpowiedzialności cywilnej osoby fizycznej. Działa wtedy, gdy zgodnie z przepisami prawa odpowiadasz za przypadkową szkodę wyrządzoną komuś spoza Twojego gospodarstwa domowego. Ubezpieczyciel może pokryć uzasadnione roszczenia poszkodowanego w granicach określonych w umowie.
Ochrona dotyczy czynności prywatnych, takich jak korzystanie z mieszkania, opieka nad dziećmi, posiadanie zwierzęcia czy rekreacyjna jazda na rowerze. Nie zastępuje OC posiadaczy pojazdów mechanicznych. Za szkodę spowodowaną samochodem odpowiada co do zasady obowiązkowe OC komunikacyjne.
Kogo i co obejmuje polisa?
Zakres podmiotowy zależy od OWU, czyli Ogólnych Warunków Ubezpieczenia. W wielu polisach ochrona obejmuje nie tylko osobę, która zawarła umowę, lecz także osoby pozostające z nią we wspólnym gospodarstwie domowym. Mogą to być:
- ubezpieczony i jego małżonek lub partner, jeśli OWU uwzględnia taką osobę,
- dzieci, także pełnoletnie, gdy nadal mieszkają z rodzicami,
- osoby pozostające pod opieką ubezpieczonego,
- zwierzęta domowe, jeżeli odpowiedzialność za nie została objęta ochroną.
Niektóre warianty uwzględniają także pomoc domową, opiekunkę, sprzątaczkę lub ogrodnika. Nie należy jednak zakładać, że każda polisa działa tak samo. Decydujące są definicje ubezpieczonego, domownika i osoby trzeciej zawarte w OWU.
Szkoda rzeczowa polega na zniszczeniu lub uszkodzeniu cudzego mienia. Szkoda osobowa dotyczy naruszenia zdrowia, obrażeń ciała albo innych konsekwencji dotyczących osoby poszkodowanej. Przykłady zdarzeń, które często mieszczą się w zakresie OC w życiu prywatnym, to:
- zalanie mieszkania sąsiada przez awarię pralki, instalacji lub innego urządzenia,
- wybicie szyby albo zarysowanie samochodu przez dziecko podczas zabawy lub jazdy na rowerze,
- pogryzienie przechodnia przez psa lub zniszczenie przez zwierzę cudzego mienia,
- potrącenie pieszego podczas rekreacyjnej jazdy na rowerze lub hulajnodze, jeśli zakres polisy obejmuje takie zdarzenie,
- uszkodzenie wyposażenia wynajmowanego mieszkania, hotelu albo pensjonatu,
- spowodowanie urazu u innej osoby podczas jazdy na nartach lub uprawiania sportu, gdy dana aktywność nie jest wyłączona z ochrony.
W razie szkody ubezpieczyciel może pokryć między innymi koszty naprawy, odtworzenia uszkodzonego mienia, leczenia lub zadośćuczynienia. Wypłata jest ograniczona sumą gwarancyjną, czyli maksymalną kwotą odpowiedzialności ubezpieczyciela. Jeśli roszczenie ją przekroczy, różnicę może trzeba będzie pokryć z własnych środków.
Czego zwykle nie obejmuje OC w życiu prywatnym?
Polisa nie zapewnia ochrony na każde zdarzenie. Najczęściej wymaga, aby szkoda była nieumyślna i wynikała z czynności życia prywatnego. Typowe sytuacje objęte ochroną i wyłączenia przedstawia tabela:
| Sytuacja | Ochrona OC | Dlaczego? |
|---|---|---|
| Nieumyślne zalanie mieszkania sąsiada | Zwykle tak | Jest to przypadkowa szkoda rzeczowa związana z życiem prywatnym, o ile OWU nie przewiduje wyłączenia. |
| Celowe zniszczenie cudzego mienia | Nie | Szkody umyślne są standardowym wyłączeniem odpowiedzialności. |
| Szkoda powstała podczas wykonywania pracy lub działalności gospodarczej | Zwykle nie | Do takich zdarzeń służy odrębne OC zawodowe lub gospodarcze. |
| Wypadek spowodowany samochodem | Nie z tej polisy | Odpowiedzialność za pojazd mechaniczny obejmuje obowiązkowe OC komunikacyjne. |
| Szkoda wyrządzona pod wpływem alkoholu | Zależy od umowy | Często jest wyłączona, ale niektóre oferty pozwalają wykupić klauzulę alkoholową. |
| Szkoda między członkami rodziny | Zależy od OWU | Roszczenia osób bliskich lub wspólnie zamieszkujących mogą być wyłączone albo ograniczone. |
W OWU często znajdują się także wyłączenia dotyczące sportów wysokiego ryzyka, działalności rolniczej, posiadania nietypowych pojazdów, broni, kosztowności lub szkód związanych z rażącym niedbalstwem. Sama obecność polisy nie przesądza więc o wypłacie. Liczą się okoliczności zdarzenia, odpowiedzialność cywilna i konkretne zapisy umowy.
Na co zwrócić uwagę przy wyborze polisy?
Przed zakupem porównaj nie tylko składkę. Największe znaczenie dla realnej ochrony mają limit odpowiedzialności, zakres terytorialny i wyłączenia. Sprawdź w szczególności:
- Sumę gwarancyjną – powinna odpowiadać sytuacjom, które mogą wystąpić w Twoim gospodarstwie domowym. Wyższy limit zwykle oznacza wyższą składkę, ale zmniejsza ryzyko dopłaty z własnej kieszeni.
- Zasięg terytorialny – polisa może działać tylko w Polsce, w Europie albo na całym świecie. Niektóre warianty wyłączają określone państwa, na przykład USA i Kanadę.
- Zakres dotyczący domowników i zwierząt – upewnij się, czy ochrona obejmuje dzieci, partnera, osoby pełnoletnie mieszkające z Tobą oraz konkretne zwierzęta.
- Rozszerzenia – sprawdź, czy potrzebujesz ochrony dla najemcy, sportów, pobytu za granicą, szkód pod wpływem alkoholu albo pomocy domowej.
- Wyłączenia w OWU – zwróć uwagę na pracę zawodową, sporty, szkody między bliskimi, rażące niedbalstwo i przedmioty o wysokiej wartości.
OC może być kupione jako samodzielna polisa albo dodatek do ubezpieczenia mieszkania, domu lub podróży. W przypadku wyjazdu zagranicznego sprawdź, czy ochrona obejmuje cały planowany pobyt oraz aktywności, które zamierzasz podejmować.
Dlaczego warto rozważyć taką ochronę?
Jedno przypadkowe zdarzenie może wygenerować koszty naprawy mienia, leczenia lub zadośćuczynienia, których nie da się łatwo pokryć z bieżącego budżetu. OC w życiu prywatnym przenosi ekonomiczne skutki objętej umową szkody na ubezpieczyciela, ale tylko do wysokości sumy gwarancyjnej i zgodnie z OWU. Dlatego jego wartość zależy przede wszystkim od dopasowania zakresu, a nie od samego faktu posiadania polisy.
Najważniejsze jest, aby przed zawarciem umowy sprawdzić, kto jest ubezpieczony, gdzie działa ochrona, jaka jest suma gwarancyjna i jakie zdarzenia wyłączono. Wtedy OC w życiu prywatnym może stanowić rozsądne zabezpieczenie budżetu rodziny przed kosztami nieumyślnych szkód.


