Czy OC w życiu prywatnym obejmuje zalanie sąsiada?
Tak, OC w życiu prywatnym zazwyczaj obejmuje zalanie mieszkania sąsiada, jeśli za szkodę odpowiadasz Ty lub inna osoba objęta polisą. Ochrona nie działa jednak automatycznie po każdym wycieku. Znaczenie ma przyczyna zdarzenia, Twoja odpowiedzialność cywilna, zakres ubezpieczenia oraz wyłączenia zapisane w OWU.
Jak działa OC w życiu prywatnym?
OC w życiu prywatnym to dobrowolne ubezpieczenie, które chroni przed finansowymi skutkami szkód wyrządzonych osobom trzecim podczas codziennych czynności. Może obejmować zarówno szkody rzeczowe, czyli uszkodzenie mienia, jak i szkody na osobie.
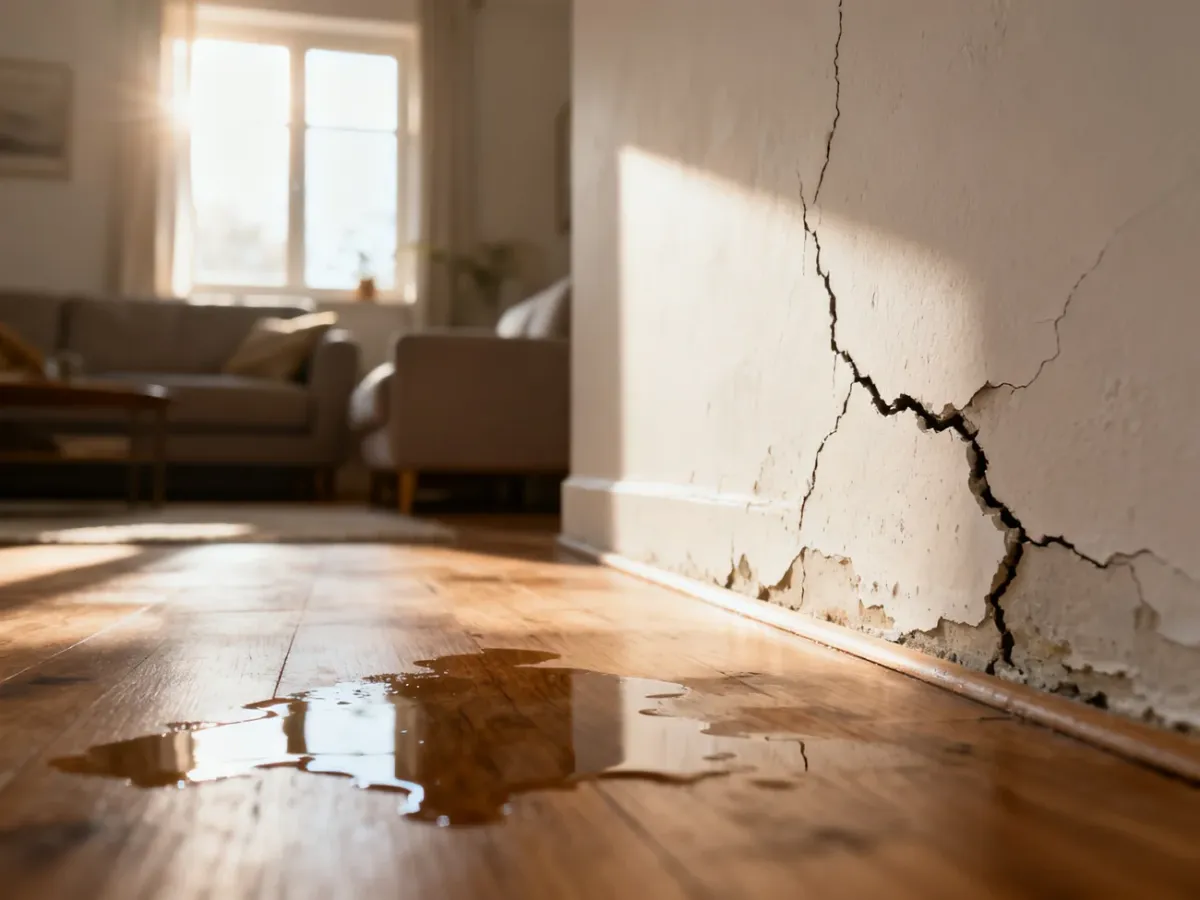
W przypadku zalania sąsiada ubezpieczyciel może pokryć uzasadnione koszty naprawy jego mieszkania, jeśli istnieje związek między Twoim działaniem lub zaniechaniem a szkodą. Przykładem jest pęknięty wężyk pralki, awaria urządzenia, nieszczelny zawór albo nieumyślnie pozostawiony otwarty kran.
OC a ubezpieczenie własnego mieszkania
Te dwa rodzaje ochrony mogą dotyczyć tego samego zdarzenia, ale zabezpieczają różne interesy. OC chroni Cię przed roszczeniami sąsiada, natomiast ubezpieczenie mieszkania dotyczy Twoich murów, elementów stałych i wyposażenia.
| Cecha | OC w życiu prywatnym | Ubezpieczenie mieszkania |
|---|---|---|
| Kogo chroni? | Ubezpieczonego przed roszczeniami osób trzecich | Właściciela lub użytkownika własnego mienia |
| Co obejmuje? | Szkody wyrządzone sąsiadowi lub innej osobie | Mury, elementy stałe i ruchomości objęte umową |
| Przykładowa szkoda | Zalany sufit, podłoga lub meble w mieszkaniu sąsiada | Zniszczona podłoga, ściany albo sprzęt w Twoim mieszkaniu |
Jeżeli pęknie wężyk przy pralce i woda uszkodzi także Twoją łazienkę, własne straty mogą być rozpatrywane z polisy mieszkaniowej. Szkody w lokalu sąsiada mogą natomiast zostać zgłoszone z OC w życiu prywatnym. Samo ubezpieczenie murów nie zastępuje OC, a samo OC nie finansuje naprawy Twojego wyposażenia.
Kiedy OC obejmuje zalanie sąsiada?
Polisa może zadziałać, gdy szkoda powstała nieumyślnie, a Ty ponosisz za nią odpowiedzialność cywilną. Ubezpieczyciel ocenia przyczynę wycieku, rozmiar szkody, status osoby ubezpieczonej oraz zapisy OWU.
Najczęstsze przykłady sytuacji, w których ochrona może mieć zastosowanie, to:
- Pęknięty wężyk doprowadzający wodę do pralki lub zmywarki.
- Awaria urządzenia domowego powodująca wydostanie się wody.
- Nieumyślne pozostawienie otwartego kranu albo przepełnienie wanny.
- Nieszczelność instalacji znajdującej się w lokalu, za którą odpowiada użytkownik lub właściciel.
Nie każdy wyciek oznacza jednak winę mieszkańca. Jeśli przyczyną jest pion wodny, kanalizacyjny, dach albo inna część wspólna budynku, odpowiedzialność może spoczywać na wspólnocie, spółdzielni lub zarządcy. W takiej sytuacji OC mieszkańca może nie znaleźć zastosowania.
Kiedy ubezpieczyciel może odmówić wypłaty?
Dokładna lista wyłączeń zależy od konkretnej umowy. Zawsze sprawdź OWU, ponieważ poszczególne polisy mogą inaczej definiować zalanie, rażące niedbalstwo, osoby objęte ochroną i zakres odpowiedzialności.
Ochrona może nie zadziałać między innymi w następujących sytuacjach:
- Rażące niedbalstwo – na przykład pozostawienie otwartego kranu na długi czas mimo możliwości łatwego zabezpieczenia mieszkania.
- Szkoda umyślna albo wyrządzona celowo.
- Awaria pionu lub innej części wspólnej budynku, za którą odpowiada zarządca, wspólnota albo spółdzielnia.
- Szkoda wynikająca z długotrwałego zawilgocenia, pleśni lub stopniowo pogarszającej się nieszczelności.
- Roszczenie przekraczające sumę gwarancyjną, czyli maksymalną kwotę odpowiedzialności ubezpieczyciela.
Brak odpowiedzialności ubezpieczonego nie zawsze oznacza brak możliwości uzyskania odszkodowania. Jeżeli zalanie spowodowała część wspólna instalacji, poszkodowany może kierować roszczenie do podmiotu odpowiedzialnego za utrzymanie budynku. Przyczyna powinna zostać potwierdzona na przykład przez administratora, hydraulika lub rzeczoznawcę.
Co zrobić, gdy zalałeś sąsiada?
Najpierw ogranicz dalsze szkody, a następnie zbierz dowody i zgłoś zdarzenie zgodnie z procedurą ubezpieczyciela:
- Zakręć dopływ wody i usuń źródło wycieku, jeśli możesz zrobić to bezpiecznie.
- Odłącz urządzenia elektryczne znajdujące się w zagrożonej strefie, ale nie dotykaj mokrych przewodów ani sprzętów pod napięciem.
- Skontaktuj się z sąsiadem, administracją, wspólnotą lub zarządcą budynku.
- Zrób zdjęcia i nagrania źródła wycieku oraz uszkodzeń w obu lokalach.
- Sporządź protokół zawierający datę, opis zdarzenia, prawdopodobną przyczynę i dane uczestników.
- Zgłoś szkodę ubezpieczycielowi możliwie szybko, w terminie wskazanym w OWU.
Możesz wykonać niezbędne czynności ograniczające straty, takie jak usunięcie wody czy zabezpieczenie mebli. Nie przeprowadzaj jednak pełnego remontu i nie wyrzucaj zniszczonych rzeczy przed ich udokumentowaniem, chyba że dalsze pozostawienie ich stwarza zagrożenie. Zachowaj rachunki, kosztorysy, protokół administracji oraz opinię hydraulika lub serwisu.
Jeśli nie masz OC w życiu prywatnym, a ponosisz odpowiedzialność za zalanie, sąsiad może żądać pokrycia kosztów bezpośrednio od Ciebie. Wtedy naprawa szkody może obciążyć Cię w całości, a przy sporze sprawa może trafić na drogę sądową.
Co sprawdzić przed zakupem polisy?
Nie kieruj się wyłącznie ceną. Sprawdź, czy ubezpieczenie obejmuje szkody związane z użytkowaniem mieszkania, domowników i urządzeń wodnych. Zwróć uwagę na wysokość sumy gwarancyjnej, limity dla określonych szkód, zakres terytorialny oraz wyłączenia.
Jeśli wynajmujesz mieszkanie, upewnij się, że polisa obejmuje odpowiedzialność najemcy i szkody w mieniu najmowanym. Zakres ochrony może też różnić się podczas pobytu za granicą. W wielu ofertach USA i Kanada wymagają osobnego rozszerzenia, dlatego również tę kwestię trzeba sprawdzić w OWU.
OC w życiu prywatnym jest zwykle niedrogim dodatkiem do polisy mieszkaniowej, ale może ograniczyć ryzyko zapłaty wysokiego odszkodowania z własnej kieszeni. Chroni jednak tylko w granicach umowy, dlatego przed zakupem sprawdź warunki odpowiedzialności, sumę gwarancyjną i wyłączenia.
Artykuł nie stanowi porady prawnej ani ubezpieczeniowej i ma charakter wyłącznie informacyjny. Zakres ochrony zależy od konkretnej umowy oraz aktualnych Ogólnych Warunków Ubezpieczenia.