Czy ubezpieczenie samochodu elektrycznego jest droższe?
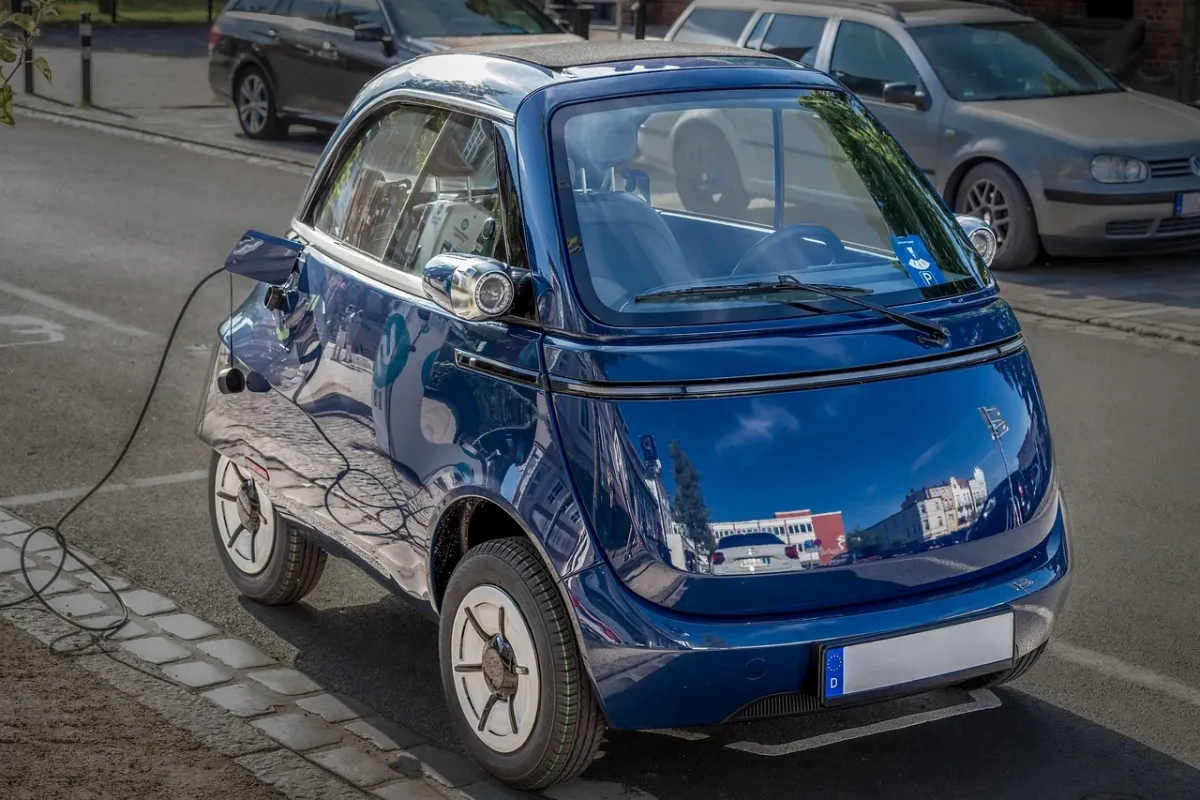
Ubezpieczenie samochodu elektrycznego nie musi być droższe od polisy dla auta spalinowego. W przypadku OC składka zależy przede wszystkim od kierowcy, jego historii ubezpieczeniowej i miejsca zamieszkania. Wyższy koszt częściej dotyczy dobrowolnego AC, ponieważ elektryki mają wysoką wartość, kosztowną baterię trakcyjną i wymagają specjalistycznych napraw.
OC dla elektryka – czy kosztuje więcej?
Obowiązkowe ubezpieczenie OC działa dla samochodu elektrycznego na takich samych zasadach jak dla auta spalinowego. Chroni przed finansowymi skutkami szkód wyrządzonych innym uczestnikom ruchu, a rodzaj napędu nie zmienia ustawowego zakresu ochrony.
Ubezpieczyciel może uwzględnić moc auta wyrażoną w kilowatach, ponieważ elektryk nie ma klasycznej pojemności silnika podawanej w centymetrach sześciennych. Nie oznacza to jednak, że sam napęd elektryczny automatycznie podnosi składkę. W kalkulacji zwykle większe znaczenie mają:
- Wiek i doświadczenie kierowcy – młodzi kierowcy oraz osoby z krótkim stażem za kierownicą zwykle płacą więcej.
- Historia ubezpieczenia – wcześniejsze szkody mogą podwyższyć składkę, a bezszkodowa jazda działa na korzyść właściciela.
- Miejsce zamieszkania – większe natężenie ruchu i wyższa liczba kolizji w dużych miastach mogą oznaczać droższą polisę.
- Model i moc pojazdu – parametry auta wpływają na ocenę ryzyka, podobnie jak w przypadku samochodu spalinowego.
Dlatego OC dla konkretnego elektryka może być tańsze, podobne albo droższe niż dla porównywalnego auta spalinowego. Nie da się tego rozstrzygnąć bez kalkulacji uwzględniającej dane kierowcy i pojazdu.
Dlaczego AC elektryka bywa droższe?
Autocasco jest dobrowolne i działa inaczej niż OC. Ubezpieczyciel wycenia je przede wszystkim na podstawie wartości pojazdu, prawdopodobnego kosztu naprawy oraz zakresu ochrony. W przypadku samochodów elektrycznych te parametry często są wyższe.
| Czynnik | Wpływ na cenę AC | Dlaczego ma znaczenie? |
|---|---|---|
| Dostępność części | Wysoki | Ograniczona dostępność części lub konieczność korzystania z elementów producenta może zwiększać koszt likwidacji szkody. |
| Koszt naprawy | Wysoki | Naprawa układu wysokiego napięcia i diagnostyka wymagają wyspecjalizowanego sprzętu oraz odpowiednio przeszkolonych techników. |
| Bateria trakcyjna | Wysoki | Uszkodzenie baterii może oznaczać kosztowną naprawę lub wymianę części pakietu, a w niektórych przypadkach całego modułu. |
| Wartość pojazdu | Wysoki | Wyższa suma ubezpieczenia zwykle oznacza wyższą składkę, zwłaszcza przy nowych i drogich modelach. |
Nie każda szkoda w elektryku jest jednak droższa od szkody w aucie spalinowym. Zwykła naprawa elementu blacharskiego może kosztować podobnie. Różnica pojawia się przede wszystkim wtedy, gdy uszkodzenie obejmuje baterię, elektronikę, instalację wysokiego napięcia albo wymaga naprawy w autoryzowanym serwisie.
Wysokość składki zależy też od wariantu AC. Polisa obejmująca kradzież, żywioły lub szkodę całkowitą będzie tańsza niż pełne autocasco z ochroną po kolizji, naprawą w ASO, częściami oryginalnymi i zniesionym udziałem własnym.
Bateria trakcyjna a zakres AC
Bateria trakcyjna należy do najdroższych elementów samochodu elektrycznego. Przed zakupem AC trzeba sprawdzić, czy ubezpieczyciel traktuje ją jako integralną część pojazdu i w jakich sytuacjach obejmuje ją ochrona.
Znaczenie mają między innymi zapisy dotyczące kolizji, pożaru, zalania, przepięcia oraz zwarcia w instalacji. Trzeba też sprawdzić sposób rozliczania zużycia baterii i warunki kwalifikowania szkody jako całkowitej. Ostateczna ocena uszkodzeń może wymagać oględzin rzeczoznawcy oraz diagnostyki w wyspecjalizowanym serwisie.
Najniższa składka AC nie zawsze oznacza najlepszą ochronę. W przypadku elektryka trzeba sprawdzić, czy polisa obejmuje baterię, elektronikę i szkody powstałe podczas ładowania, a nie tylko samą karoserię.
Osobnej weryfikacji wymagają przewód ładowania, wallbox i urządzenia, które nie są trwale zamontowane w pojeździe. Nie każda polisa obejmuje je w takim samym zakresie jak wyposażenie samochodu.
Assistance dla samochodu elektrycznego
Właściciel elektryka powinien zwrócić uwagę na assistance, zwłaszcza na pomoc po rozładowaniu baterii. W takiej sytuacji standardowe dostarczenie paliwa nie ma zastosowania. Pomoc może polegać na holowaniu do najbliższej ładowarki albo do serwisu przystosowanego do obsługi danego modelu.
W OWU należy sprawdzić limit kilometrów, maksymalną kwotę holowania, zakres terytorialny i możliwość transportu do wybranego serwisu. Przy rzadszej sieci wyspecjalizowanych warsztatów niski limit może okazać się niewystarczający. Przydatnym dodatkiem bywa także samochód zastępczy na czas naprawy.
Co sprawdzić w OWU przed zakupem polisy?
Przed podpisaniem umowy przeczytaj zapisy dotyczące elementów charakterystycznych dla napędu elektrycznego. Najważniejsze punkty to:
- Ochrona baterii trakcyjnej – sprawdź, czy obejmuje ją AC oraz jakie zdarzenia są objęte odpowiedzialnością ubezpieczyciela.
- Szkody podczas ładowania – zweryfikuj zapisy dotyczące przepięcia, zwarcia, pożaru gniazda, kabla i wallboxa.
- Naprawa w ASO – upewnij się, czy możesz skorzystać z autoryzowanego serwisu i części zgodnych ze specyfikacją producenta.
- Udział własny i amortyzacja – sprawdź, jaka kwota lub procent zostanie potrącony z odszkodowania.
- Assistance – zwróć uwagę na holowanie do ładowarki lub serwisu, limity kilometrów i samochód zastępczy.
- Szkoda całkowita – sprawdź sposób ustalania wartości pojazdu oraz próg, po którego przekroczeniu szkoda zostanie tak zakwalifikowana.
Od czego zacząć porównanie ofert?
Najpierw porównaj osobno ceny samego OC, a następnie zakres i koszt AC oraz assistance. W OC najważniejsza jest indywidualna kalkulacja, ponieważ różnice między ubezpieczycielami mogą wynikać z profilu kierowcy, a nie z rodzaju napędu. Przy AC sama składka nie wystarczy do rzetelnego porównania. Dwie polisy w podobnej cenie mogą różnić się ochroną baterii, udziałem własnym i sposobem naprawy.
Nie zakładaj więc, że samochód elektryczny automatycznie wiąże się z „karą” w ubezpieczeniu. OC zwykle pozostaje porównywalne z polisą dla auta spalinowego, natomiast AC może być droższe ze względu na wartość pojazdu i koszty napraw. Przy wyborze oferty decydujące znaczenie ma konkretna kalkulacja oraz zakres zapisany w OWU.
Artykuł nie stanowi porady finansowej ani ubezpieczeniowej. Przed zawarciem umowy sprawdź aktualne Ogólne Warunki Ubezpieczenia i zakres wybranej polisy.