
Jak zgłosić szkodę w ubezpieczeniu domu?
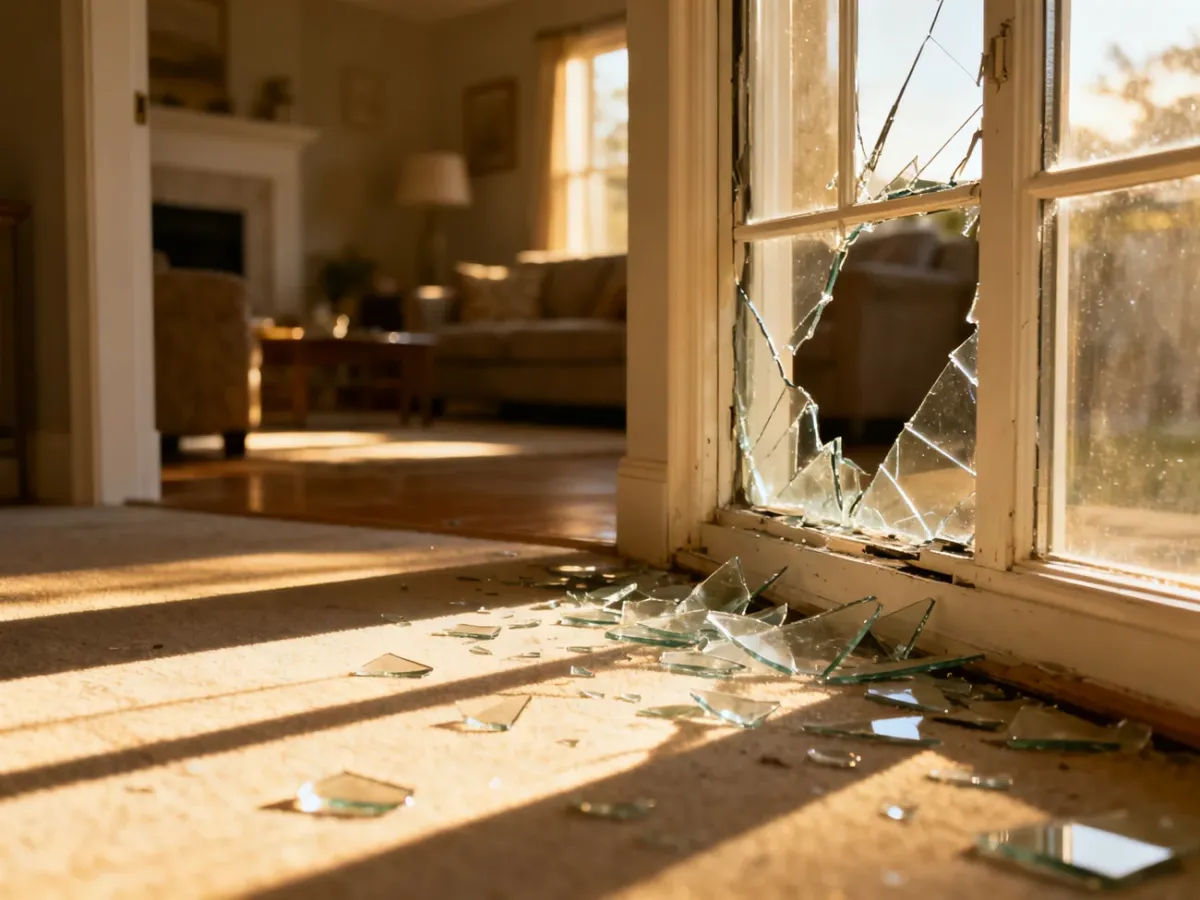
Po wykryciu szkody najpierw zabezpiecz dom i ogranicz dalsze zniszczenia, potem wykonaj zdjęcia oraz powiadom właściwego ubezpieczyciela. Zgłoszenie złóż w terminie wskazanym w OWU, zwykle nie później niż w ciągu 7 dni. Przed oględzinami rzeczoznawcy nie rozpoczynaj napraw, chyba że wymagają tego względy bezpieczeństwa.
Co zrobić od razu po powstaniu szkody?
Priorytetem jest bezpieczeństwo domowników i zatrzymanie przyczyny zdarzenia. Przy zalaniu może być konieczne zakręcenie dopływu wody, a przy kontakcie wody z instalacją elektryczną – wyłączenie prądu w zagrożonej części domu. Nie podejmuj działań, które mogą narazić Cię na porażenie lub inne niebezpieczeństwo.
Wykonaj zdjęcia i nagrania przed sprzątaniem. Pokaż zarówno ogólny zakres zniszczeń, jak i szczegóły uszkodzonych ścian, podłóg, sufitów, mebli oraz sprzętu. Zachowaj też zniszczone elementy, rachunki i inne dowody, które mogą pomóc w ustaleniu wysokości odszkodowania.
Po wykryciu szkody wykonaj następujące czynności:
- Zabezpiecz miejsce – odłącz wodę lub prąd, podstaw pojemniki pod wyciek i odsuń ruchome przedmioty, jeśli możesz zrobić to bezpiecznie.
- Udokumentuj stan domu – zrób zdjęcia oraz film przed rozpoczęciem porządków i prac.
- Powiadom osoby odpowiedzialne – przy zalaniu skontaktuj się z sąsiadem, zarządcą budynku lub administracją.
- Poproś o protokół – jeśli szkoda dotyczy budynku wielorodzinnego, uzyskaj protokół zalania od zarządcy lub administracji.
Nie naprawiaj szkody przed oględzinami, jeżeli nie jest to konieczne do ochrony zdrowia, życia albo mienia przed dalszym zniszczeniem. Zbyt wczesne usunięcie śladów może utrudnić rzeczoznawcy ocenę przyczyny i rozmiaru szkody. Jeżeli awaria wymaga natychmiastowej interwencji, zachowaj zdjęcia, rachunki i potwierdzenia wykonanych prac.
Jak formalnie zgłosić szkodę w ubezpieczeniu domu?
Przed zgłoszeniem sprawdź OWU swojej polisy. Dokument określa termin, wymagany sposób powiadomienia oraz wyłączenia odpowiedzialności. W przypadku ubezpieczenia domu standardem bywa zgłoszenie niezwłocznie, zwykle w ciągu 7 dni, ale konkretne OWU może przewidywać inny termin. Opóźnienie może skutkować obniżeniem świadczenia, zwłaszcza gdy utrudni ustalenie okoliczności zdarzenia.
Przygotuj dane potrzebne do przyjęcia zgłoszenia:
- numer polisy i dane ubezpieczającego
- adres nieruchomości oraz dane kontaktowe
- datę i godzinę zdarzenia albo jego wykrycia
- opis przyczyny oraz przebiegu szkody
- wstępny wykaz uszkodzeń i szacunkową wartość strat
- zdjęcia, nagrania, protokoły, rachunki i inne dowody
- Wybierz kanał zgłoszenia wskazany przez ubezpieczyciela – formularz online, infolinię lub inną udostępnioną drogę.
- Podaj numer polisy, adres nieruchomości i dokładny opis zdarzenia. Jeśli nie znasz przyczyny, opisz wyłącznie ustalone fakty.
- Dołącz dokumentację fotograficzną, protokół oraz listę uszkodzonych elementów. Nie zawyżaj wartości strat i nie pomijaj szkód widocznych na zdjęciach.
- Zachowaj numer zgłoszenia i potwierdzenie wysłania formularza lub rozmowy.
- Udostępnij nieruchomość do oględzin rzeczoznawcy i uzupełniaj dokumenty, jeśli ubezpieczyciel o nie poprosi.
Sam formularz może nie wystarczyć. W przypadku zalania przez sąsiada szczególnie ważny jest protokół zalania z datą, opisem uszkodzeń, przypuszczalną przyczyną oraz podpisami uczestników. Przy większej szkodzie przydatne będą również kosztorysy, faktury za zakup wyposażenia i rachunki za awaryjne zabezpieczenie mienia.
Do kogo zgłosić szkodę zależnie od jej źródła?
Adresat zgłoszenia zależy od tego, kto odpowiada za zdarzenie i z jakiej polisy ma zostać wypłacone świadczenie. Wstępne powiadomienie zarządcy albo sąsiada nie zastępuje formalnego zgłoszenia do ubezpieczyciela.
| Źródło szkody | Kogo powiadomić | Kluczowy dokument |
|---|---|---|
| Zdarzenie objęte własną polisą domu | Własnego ubezpieczyciela | Numer polisy, zdjęcia i opis szkody |
| Zalanie z winy sąsiada objęte jego OC | Sąsiada oraz jego ubezpieczyciela | Protokół zalania i dane polisy OC |
| Awaria pionu lub części wspólnych budynku | Zarządcę, administrację lub spółdzielnię | Protokół awarii albo zalania |
Jeżeli sąsiad ma ubezpieczenie OC w życiu prywatnym, roszczenie kierujesz zwykle do jego ubezpieczyciela. Gdy nie ma polisy albo odmawia współpracy, możesz zgłosić szkodę z własnego ubezpieczenia, jeśli obejmuje ono takie zdarzenie. Warto też pisemnie wezwać sąsiada do pokrycia kosztów, zachowując dowody odpowiedzialności.
Przy awarii pionu wodnego, kanalizacyjnego, dachu albo innego elementu wspólnego zawiadom zarządcę budynku. Administracja powinna ustalić przyczynę i sporządzić protokół. W sytuacji wandalizmu, podejrzenia przestępstwa lub poważnego zagrożenia można potrzebować także interwencji policji albo służb technicznych.
Co dzieje się po zgłoszeniu?
Ubezpieczyciel może poprosić o dodatkowe dokumenty, zorganizować oględziny rzeczoznawcy i ustalić zakres odpowiedzialności na podstawie polisy oraz OWU. Do czasu zakończenia oględzin nie usuwaj trwale uszkodzonych elementów, chyba że ich pozostawienie stwarza zagrożenie.
Jeśli decyzja nie uwzględnia wszystkich udokumentowanych strat, poproś o uzasadnienie i sprawdź procedurę reklamacyjną w OWU lub piśmie od ubezpieczyciela. Przy szkodach o dużej wartości albo sporze co do odpowiedzialności pomoc rzeczoznawcy lub specjalisty od prawa ubezpieczeniowego może ułatwić ocenę dokumentacji.
Najważniejsze jest szybkie działanie bez niszczenia dowodów: zabezpiecz mienie, zrób zdjęcia, uzyskaj protokoły i zgłoś zdarzenie w terminie z OWU. Traktuj 7 dni jako termin orientacyjny, a wiążący termin zawsze sprawdź w swojej polisie.
Artykuł nie stanowi porady prawnej ani ubezpieczeniowej. Warunki odpowiedzialności, terminy i zakres wypłaty wynikają z konkretnej umowy oraz ogólnych warunków ubezpieczenia.


