
Odszkodowanie za zalanie mieszkania w Warta – jak zgłosić szkodę?
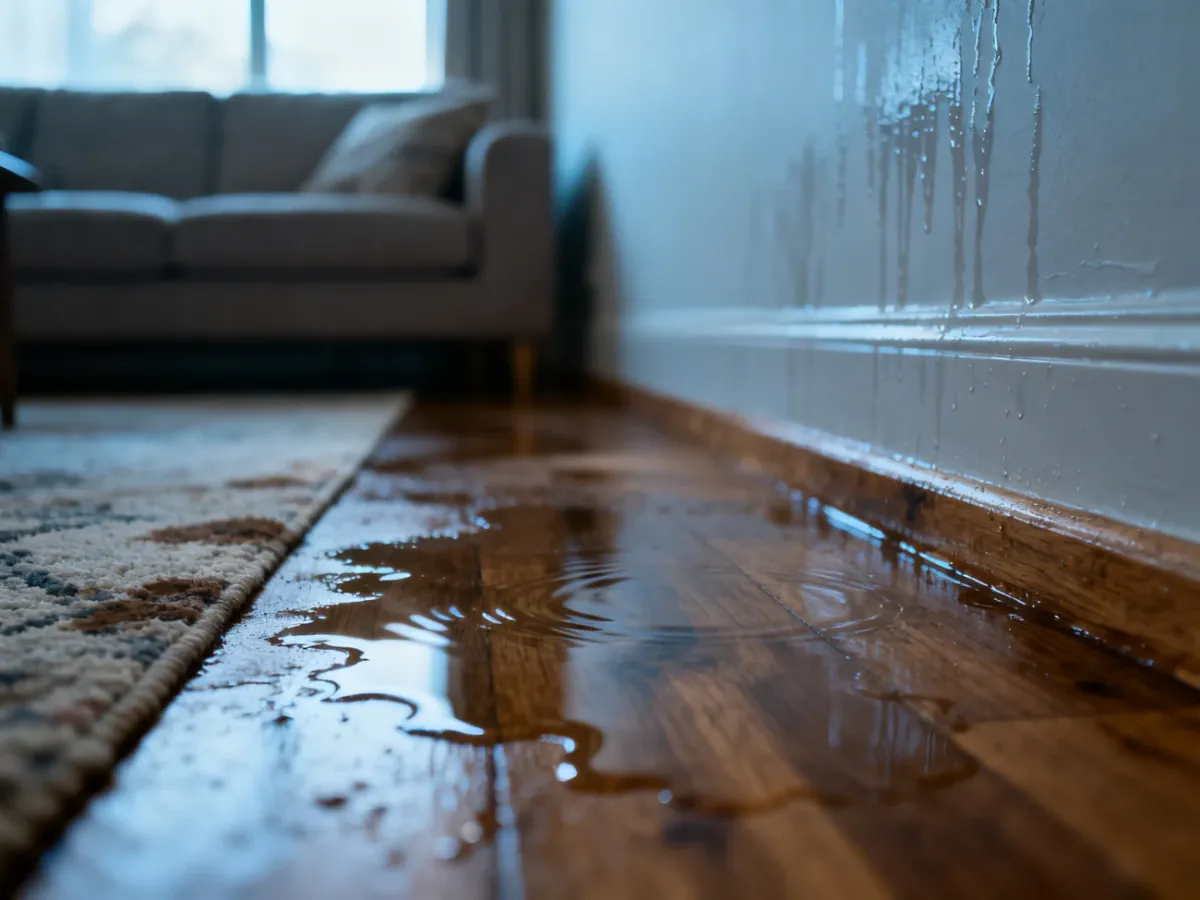
Po zalaniu mieszkania zabezpiecz lokal, odłącz media i powiadom administrację. Szkodę w Warcie zgłoś możliwie szybko, co do zasady w ciągu 7 dni, przez formularz online, telefon pod numerem 502 308 308, aplikację Warta Mobile albo agenta. Zanim zaczniesz sprzątanie, wykonaj dokładne zdjęcia zniszczeń.
Co zrobić w pierwszej minucie po zalaniu?
Najpierw zatrzymaj dopływ wody. Zakręć zawór w mieszkaniu, a gdy woda napływa z góry, skontaktuj się z sąsiadem lub administracją. Jeżeli wyciek pochodzi z pionu albo części wspólnej budynku, potrzebna może być interwencja zarządcy.
Jeśli woda dotarła do gniazdek, przewodów lub urządzeń elektrycznych, wyłącz zasilanie w zalanym pomieszczeniu, ale tylko wtedy, gdy możesz zrobić to bez narażania się na porażenie. Przenieś dokumenty, elektronikę i inne cenne przedmioty w suche miejsce. Pod nogi mebli możesz podłożyć folię, aby ograniczyć dalsze nasiąkanie.
Powiadom administrację, spółdzielnię albo wspólnotę mieszkaniową najlepiej od razu, nie później niż w ciągu 3 dni, jeżeli wynika to z warunków polisy. Zarządca może pomóc w odcięciu pionu, sporządzić protokół szkody i ustalić, czy przyczyna leży w instalacji wspólnej.
Nie podejmuj prac przy instalacji elektrycznej w wodzie. W razie zagrożenia opuść zalane pomieszczenie i wezwij odpowiednie służby lub pogotowie techniczne.
Jak zgłosić szkodę w Warcie?
Warta przyjmuje zgłoszenia kilkoma kanałami. Wybierz ten, który pozwoli Ci przekazać informacje bez zwłoki.
| Kanał | Zalety | Czas reakcji |
|---|---|---|
| Formularz online | Dostępny przez całą dobę, umożliwia dodanie zdjęć i dokumentów | Zależny od kompletności zgłoszenia |
| Infolinia 502 308 308 | Rozmowa z konsultantem i pomoc w ustaleniu dalszych kroków | Zgłoszenie przyjmowane podczas rozmowy |
| Aplikacja Warta Mobile | Przesyłanie dokumentów, kontakt w sprawie szkody i sprawdzanie jej statusu | Zależny od rodzaju szkody i weryfikacji |
Na zgłoszenie szkody masz co do zasady 7 dni od zdarzenia albo od momentu, w którym dowiedziałeś się o zalaniu. Dokładny zapis sprawdź w OWU swojej polisy. Spóźnienie nie zawsze oznacza automatyczną utratę świadczenia, ale może utrudnić ustalenie przyczyny i rozmiaru szkody.
Do zgłoszenia przygotuj numer polisy, dane osoby ubezpieczonej, numer rachunku bankowego oraz informacje o zdarzeniu. Przydatne będą także dane administratora, opis uszkodzeń, szacunkowy koszt naprawy i dane sprawcy, jeżeli zalanie spowodował sąsiad.
Proces zgłoszenia przebiega zwykle w następującej kolejności:
- Wskaż, z której polisy zgłaszasz szkodę, podaj numer polisy oraz datę i godzinę zdarzenia.
- Wpisz adres mieszkania i opisz przyczynę zalania, na przykład awarię rury, pralki, zmywarki albo przeciek z dachu.
- Podaj dane poszkodowanego i numer rachunku do wypłaty odszkodowania.
- Opisz uszkodzone elementy, wymiary zalanych pomieszczeń i orientacyjny zakres prac.
- Jeżeli odpowiada sąsiad, dodaj jego dane kontaktowe oraz oświadczenie o zdarzeniu.
- Dołącz zdjęcia, protokół szkody, rachunki, faktury i inne dokumenty potwierdzające zakres strat.
Jak udokumentować zalanie mieszkania?
Zdjęcia wykonaj po zatrzymaniu wycieku, ale przed wynoszeniem wyposażenia i rozpoczęciem remontu. Dobra dokumentacja może pozwolić na ocenę szkody bez wizyty rzeczoznawcy lub ułatwić późniejsze oględziny.
Przed sprzątaniem sprawdź, czy w kadrze znalazły się wszystkie ważne elementy:
- Zdjęcia ogólne pomieszczeń – wykonaj ujęcia z kilku miejsc, aby pokazać rozmiar zalania.
- Zbliżenia zacieków i uszkodzeń – sfotografuj odspojony tynk, pęknięcia, odkształcone panele i zawilgocone powierzchnie.
- Zniszczone ruchomości – pokaż cały mebel lub sprzęt, a następnie wykonaj zbliżenia uszkodzonych fragmentów.
- Skala uszkodzeń – przy podłodze, pęknięciu albo odkształceniu użyj linijki lub innego przedmiotu o znanym rozmiarze.
Nie wyrzucaj zniszczonych przedmiotów przed oględzinami ani przed uzyskaniem zgody ubezpieczyciela, chyba że ich usunięcie jest konieczne ze względów bezpieczeństwa lub higieny. W takim przypadku najpierw wykonaj zdjęcia i zachowaj rachunki za utylizację. Zabezpieczanie mieszkania, usuwanie stojącej wody i osuszanie może być konieczne, aby szkoda się nie powiększała, ale zakres prac udokumentuj i zgłoś Warcie.
Kto odpowiada za zalanie – sąsiad czy własna polisa?
Jeżeli zalanie spowodował sąsiad, poproś go o pisemne oświadczenie. Powinno zawierać dane obu stron, opis zdarzenia, przyczynę, datę oraz podpis sprawcy. Warto też sporządzić protokół szkody z administracją.
Możesz zgłosić szkodę z własnej polisy mieszkaniowej, jeśli obejmuje ona dane zdarzenie, albo dochodzić odszkodowania z OC sąsiada. Wybór zależy od zakresu ochrony, dokumentów i okoliczności sprawy. Jeżeli to Ty zalałeś cudze mieszkanie, zastosowanie może mieć OC w życiu prywatnym, o ile zostało wykupione i obejmuje takie zdarzenie.
Co dzieje się po zgłoszeniu szkody?
Zgłoszenie szkody rozpoczyna proces likwidacji. To dwa różne etapy: zgłoszenie polega na przekazaniu informacji o zdarzeniu, a likwidacja obejmuje ustalenie przyczyny, zakresu strat i wysokości świadczenia.
Warta może ocenić szkodę na podstawie zdjęć i dokumentów albo zorganizować oględziny. Rzeczoznawca opisuje zniszczenia i przygotowuje materiał do kosztorysu. W niektórych sprawach możliwa jest także wideoweryfikacja. Ubezpieczyciel może poprosić o dodatkowe rachunki, protokół administracji, dokumentację techniczną lub wyjaśnienia dotyczące przyczyny awarii.
Zgodnie z art. 817 Kodeksu cywilnego ubezpieczyciel co do zasady powinien spełnić świadczenie w ciągu 30 dni od zgłoszenia szkody. Jeżeli w tym czasie nie można ustalić wszystkich okoliczności, termin może się wydłużyć, ale bezsporna część odszkodowania powinna zostać wypłacona w ustawowym terminie. W prostych, dobrze udokumentowanych sprawach decyzja może pojawić się szybciej.
Masz prawo poprosić o informacje dotyczące sposobu wyliczenia świadczenia oraz o wgląd w dokumenty i kosztorys, na podstawie których ustalono kwotę. Sprawdź, czy uwzględniono osuszanie, demontaż, wywóz zniszczonych materiałów, właściwy standard wykończenia i realne stawki prac w Twojej okolicy.
Co zrobić, gdy odszkodowanie jest za niskie?
Najpierw porównaj decyzję i kosztorys z rzeczywistym zakresem szkody. Zwróć uwagę na pominięte prace, tańsze materiały, zaniżone stawki robocizny oraz uszkodzenia uznane za niezwiązane z zalaniem.
Jeżeli nie zgadzasz się z decyzją, możesz:
- Złożyć reklamację do Warty – opisz, które elementy wyceny kwestionujesz i przedstaw własne wyliczenia.
- Zamówić opinię niezależnego rzeczoznawcy – szczególnie gdy zakres napraw jest duży albo kosztorys pomija istotne prace.
- Zwrócić się do Rzecznika Finansowego – po wyczerpaniu procedury reklamacyjnej, gdy spór nadal nie został rozwiązany.
- Skonsultować sprawę z prawnikiem – gdy ubezpieczyciel odmawia wypłaty albo różnica między wyceną a kosztami naprawy jest znaczna.
Nie podpisuj ugody bez przeczytania jej skutków. Taki dokument może ograniczyć możliwość dochodzenia dalszych roszczeń. Zakres ochrony zależy od polisy, sumy ubezpieczenia i OWU, dlatego każdą decyzję oceń w odniesieniu do konkretnej umowy.
Najszybsza droga do odszkodowania za zalanie mieszkania w Warcie to zgłoszenie szkody w terminie, pełna dokumentacja zdjęciowa i współpraca z administracją. Najpierw zabezpiecz ludzi i lokal, potem zgłoś zdarzenie, zachowaj dowody i dopiero po uzgodnieniu z ubezpieczycielem przechodź do napraw.
Artykuł nie stanowi porady prawnej ani finansowej. Zakres odpowiedzialności Warty zależy od treści konkretnej umowy, OWU, sumy ubezpieczenia oraz okoliczności zdarzenia. W razie sporu warto skonsultować sprawę z Rzecznikiem Finansowym lub niezależnym specjalistą.


