Ubezpieczenie domu w trakcie budowy – co warto wiedzieć?
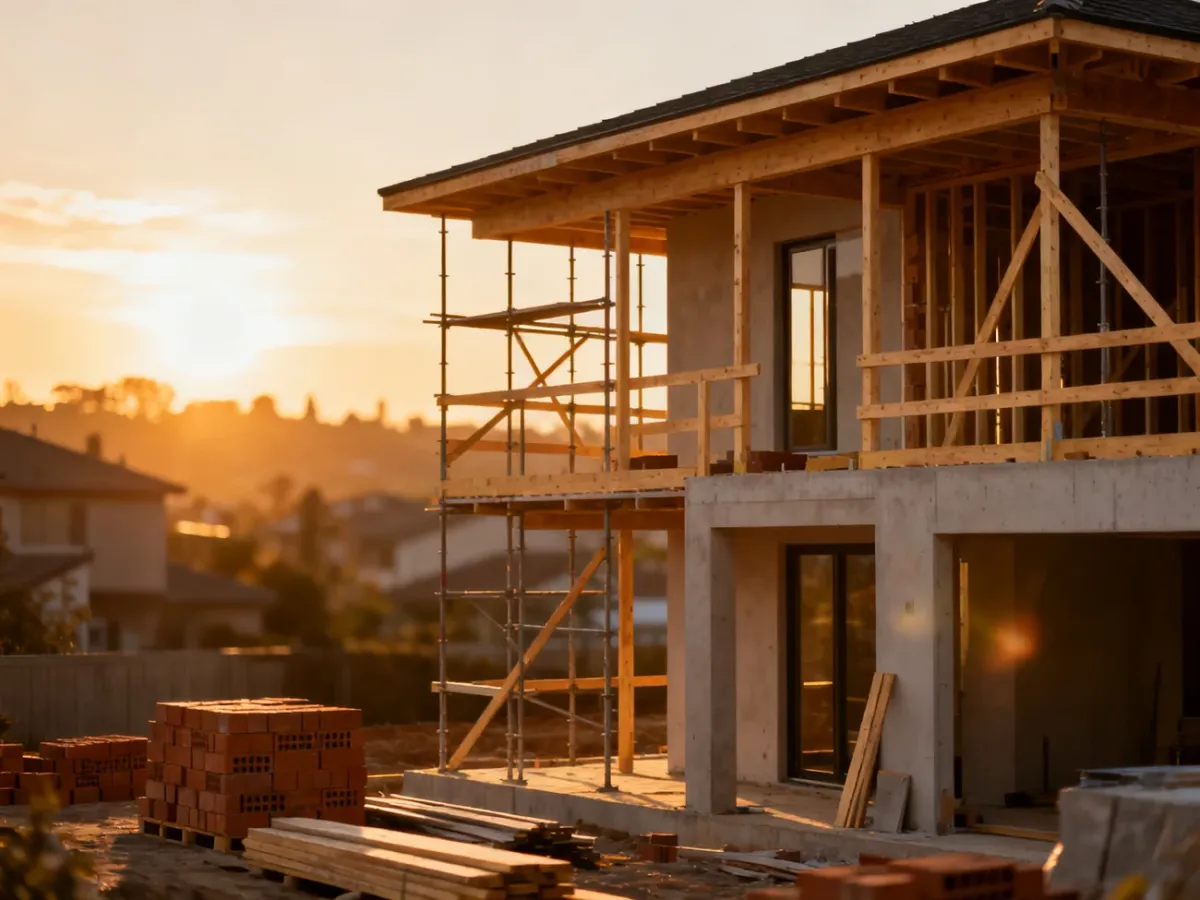
Ubezpieczenie domu w trakcie budowy chroni inwestycję już od etapu prac przygotowawczych, a nie dopiero po postawieniu ścian. Zwykle jest dobrowolne, lecz bank finansujący budowę kredytem hipotecznym może wymagać polisy i cesji praw z umowy na swoją rzecz. Najważniejsze decyzje dotyczą zakresu ochrony, sumy ubezpieczenia oraz momentu przejścia z polisy budowlanej na ubezpieczenie gotowego domu.
Co oznacza dom w budowie?
W ubezpieczeniach dom w budowie to nie tylko nowy budynek wznoszony od fundamentów. Taką definicją mogą być objęte również rozbudowa, nadbudowa, przebudowa oraz generalny remont, szczególnie gdy prace ingerują w konstrukcję obiektu. Zakres zależy od OWU, czyli Ogólnych Warunków Ubezpieczenia.
W rozumieniu przepisów budowlanych rozpoczęcie budowy wiąże się z podjęciem prac przygotowawczych. Mogą to być między innymi wytyczenie geodezyjne, niwelacja terenu, wykonanie przyłączy czy przygotowanie placu budowy. Ubezpieczyciel może wymagać potwierdzenia, że inwestycja jest prowadzona legalnie, na przykład pozwolenia na budowę i wpisów w dzienniku budowy.
Polisa może dotyczyć następujących rodzajów inwestycji:
- nowego domu jednorodzinnego lub letniskowego,
- rozbudowy istniejącego budynku,
- nadbudowy albo przebudowy,
- generalnego remontu połączonego z ingerencją w konstrukcję.
Ubezpieczenie nie zastępuje odpowiedzialności wykonawcy za wadliwe roboty ani polisy OC firmy budowlanej. Chroni przede wszystkim mienie wskazane w umowie przed określonymi zdarzeniami.
Co obejmuje ubezpieczenie domu w trakcie budowy?
Podstawowym przedmiotem ochrony są zwykle mury i elementy stałe, czyli części trwale związane z budynkiem. W zależności od wariantu polisa może obejmować między innymi fundamenty, dach, ściany, instalacje, podłogi, schody, balustrady, rynny, parapety oraz zamontowane elementy wykończeniowe.
Najczęściej spotykane zdarzenia losowe to:
- pożar, wybuch i uderzenie pioruna,
- silny wiatr, grad i nawalny deszcz,
- powódź, zalanie oraz szkody spowodowane topniejącym śniegiem,
- upadek drzewa, masztu lub statku powietrznego.
Niektóre polisy pozwalają rozszerzyć ochronę o dewastację, wandalizm, przepięcie, osuwanie lub zapadanie się ziemi. Wariant od ryzyk nazwanych obejmuje tylko zdarzenia wymienione w OWU. Wariant All Risks działa szerzej, ponieważ chroni przed zdarzeniami niewyłączonymi w umowie, ale zwykle kosztuje więcej. Sama nazwa wariantu nie wystarcza do oceny zakresu, dlatego trzeba sprawdzić definicje, limity i wyłączenia.
Dlaczego stan surowy zamknięty ma znaczenie?
Stan surowy zamknięty oznacza zazwyczaj budynek z wykonanym dachem, zamontowanymi oknami oraz drzwiami z zamkiem. Szczegółowa definicja może różnić się między ubezpieczycielami, więc należy odszukać ją w OWU.
Osiągnięcie tego etapu często pozwala rozszerzyć polisę o kradzież materiałów, narzędzi i innych przedmiotów pozostawionych na budowie. Wcześniej otwory w budynku ułatwiają wejście, dlatego ubezpieczyciele zwykle nie obejmują kradzieży z placu budowy albo stosują bardzo ograniczone limity.
| Zakres ochrony | Plac budowy przed zamknięciem | Stan surowy zamknięty |
|---|---|---|
| Zdarzenia losowe | Zwykle dostępna ochrona murów i wykonanych elementów | Zwykle dostępna, zgodnie z wybranym wariantem |
| Kradzież materiałów | Najczęściej wyłączona lub mocno ograniczona | Możliwa po spełnieniu wymagań dotyczących zabezpieczeń |
| Kradzież narzędzi | Najczęściej wyłączona lub objęta niskim limitem | Możliwa, jeśli OWU przewiduje taką ochronę |
Warunkiem wypłaty za kradzież mogą być określone zamki, zamknięte okna, ogrodzenie, alarm albo inne zabezpieczenia. Limity bywają ustalane osobno dla materiałów, narzędzi i elementów stałych. Nie należy zakładać, że sama polisa od zdarzeń losowych automatycznie chroni całe wyposażenie placu budowy.
Jak ustalić sumę ubezpieczenia?
Suma ubezpieczenia to górna granica odpowiedzialności ubezpieczyciela. Powinna odzwierciedlać wartość inwestycji, a nie tylko cenę działki lub przewidywaną wartość rynkową gotowego domu. Zbyt niska suma może doprowadzić do niedoubezpieczenia i niewystarczającego odszkodowania.
Przy jej ustalaniu możesz zastosować trzy kroki:
- Określ aktualną wartość – uwzględnij wykonane elementy budynku, materiały, elementy stałe oraz objęte ochroną narzędzia.
- Dodaj planowane prace – oszacuj koszty robocizny i materiałów, które zostaną poniesione do końca okresu ubezpieczenia.
- Uwzględnij bufor 10–20% – wzrost cen i dodatkowe prace mogą podnieść koszt inwestycji ponad pierwotny kosztorys.
Przykładowy schemat wygląda więc tak: aktualna wartość wykonanych prac plus planowane nakłady plus bufor. Suma powinna być aktualizowana, gdy budowa trwa dłużej niż zakładano albo gdy pojawiają się kosztowne elementy wykończeniowe. W umowie kredytowej bank może określić minimalną sumę, ale nie oznacza to, że będzie ona wystarczająca do pełnego odtworzenia budynku.
Czego polisa może nie obejmować?
Zakres wyłączeń zawsze wynika z OWU. Przed zakupem trzeba sprawdzić nie tylko listę chronionych zdarzeń, lecz także obowiązki ubezpieczonego i wymagania dotyczące zabezpieczeń. Szczególnej uwagi wymagają następujące sytuacje:
- umyślne wyrządzenie szkody albo rażące niedbalstwo,
- brak wymaganych zamków, zabezpieczeń lub właściwego dozoru,
- wady konstrukcyjne, błędy projektowe i szkody wynikające z nieprawidłowego wykonania prac,
- prowadzenie robót bez wymaganych pozwoleń albo niezgodnie z przepisami,
- szkody powstałe pod wpływem alkoholu lub innych środków odurzających,
- szkody wynikające z długotrwałego działania wilgoci, mrozu albo normalnego zużycia.
Uwaga na karencję powodziową. Niektóre umowy nie zapewniają ochrony od powodzi od pierwszego dnia. Okres karencji może być różny zależnie od ubezpieczyciela i OWU. Jeśli budowa znajduje się na terenie zagrożonym zalaniem, trzeba sprawdzić ten zapis przed zawarciem umowy.
Ważne są także warunki dotyczące kradzieży. Jeżeli ubezpieczyciel wymaga zamkniętych drzwi, określonego rodzaju zamków albo śladów włamania, niespełnienie tych warunków może ograniczyć lub wyłączyć wypłatę.
Cesja przy kredycie hipotecznym
Przy budowie finansowanej kredytem bank zazwyczaj wymaga ubezpieczenia nieruchomości. Nie musi to oznaczać zakupu polisy oferowanej przez bank. Możesz wybrać inną umowę, jeśli spełnia minimalne wymagania kredytodawcy.
Cesja polega na przeniesieniu na bank praw do odszkodowania w zakresie określonym w dokumencie. Bank zabezpiecza w ten sposób swój interes, ponieważ zniszczenie nieruchomości może obniżyć wartość zabezpieczenia kredytu. Po zawarciu polisy trzeba przekazać bankowi potwierdzenie ochrony i dokument cesji, a następnie pilnować ciągłości ubezpieczenia.
Przed odnowieniem lub zmianą polisy sprawdź, czy bank wymaga nowej cesji. Po zakończeniu budowy aktualizacja umowy ubezpieczenia zwykle oznacza również aktualizację dokumentów dla kredytodawcy.
Jak przejść na ubezpieczenie gotowego domu?
Polisa budowlana jest przeznaczona dla nieruchomości, która nadal znajduje się w procesie inwestycyjnym. Po odbiorze, uzyskaniu możliwości użytkowania albo rozpoczęciu stałego zamieszkania trzeba sprawdzić, czy jej zakres nadal odpowiada rzeczywistemu stanowi budynku. Niektóre umowy można aneksować, inne wymagają zawarcia nowej polisy.
Najlepiej rozpocząć zmianę przed przeprowadzką. Przy przejściu na ochronę gotowego domu wykonaj następujące czynności:
- Zgłoś zmianę etapu – poinformuj ubezpieczyciela o zakończeniu budowy, odbiorze lub rozpoczęciu zamieszkania.
- Zaktualizuj dane – podaj aktualną wartość domu, standard wykończenia, powierzchnię, instalacje i zabezpieczenia.
- Rozszerz zakres – sprawdź ochronę ruchomości domowych, wyposażenia, przepięcia, stłuczenia oraz assistance.
- Dodaj OC w życiu prywatnym – po zamieszkaniu pojawia się ryzyko szkód wyrządzonych sąsiadom lub innym osobom.
- Zachowaj ciągłość ochrony – nowa polisa powinna zaczynać się przed zakończeniem poprzedniej.
- Zaktualizuj cesję – przy kredycie przekaż bankowi dokumenty dotyczące nowej umowy.
W polisie gotowego domu ochrona może obejmować nie tylko mury i elementy stałe, lecz także meble, sprzęt elektroniczny, odzież, urządzenia AGD oraz rzeczy osobiste. Zakres budowlany nie zawsze obejmuje te przedmioty. Nie zakładaj też, że polisa zmieni się automatycznie w mieszkaniową tylko dlatego, że minęła data odbioru. Decydują zapisy umowy i OWU.
Co sprawdzić w OWU przed podpisaniem?
Przed zakupem porównaj nie tylko składkę. Dokument OWU powinien odpowiedzieć na pytania dotyczące definicji budowy, zakresu ryzyk, limitów i obowiązków po szkodzie.
- Czy ochrona zaczyna się od prac przygotowawczych, fundamentów czy innego etapu?
- Jak ubezpieczyciel definiuje stan surowy zamknięty?
- Czy materiały, narzędzia i elementy stałe mają osobne limity?
- Jakie zamki, alarmy lub zabezpieczenia są wymagane przy kradzieży?
- Czy występuje karencja dla powodzi albo innych ryzyk?
- Jak zgłosić zakończenie budowy i zmienić polisę na ochronę gotowego domu?
Przy długiej budowie pilnuj daty końca umowy. Jeśli inwestycja się opóźnia, odnowienie polisy powinno nastąpić przed wygaśnięciem ochrony. Jeżeli wartość prac wzrosła, przy okazji odnowienia zaktualizuj również sumę ubezpieczenia.
Najbezpieczniejszy sposób to traktowanie polisy budowlanej jako ochrony przejściowej. Chroni ona mury i inwestycję w czasie prac, natomiast po zakończeniu budowy wymaga dostosowania do użytkowanego domu, jego wyposażenia i odpowiedzialności domowników. Czytaj OWU, aktualizuj sumę ubezpieczenia i nie odkładaj zmiany polisy na dzień przeprowadzki.
Artykuł nie stanowi porady finansowej ani prawnej. Wymagania banku, zakres ochrony i wyłączenia odpowiedzialności zależą od umowy oraz aktualnych OWU. Przed zawarciem polisy sprawdź dokumenty konkretnego ubezpieczyciela.