Ubezpieczenie gabinetu kosmetycznego – co warto wiedzieć?
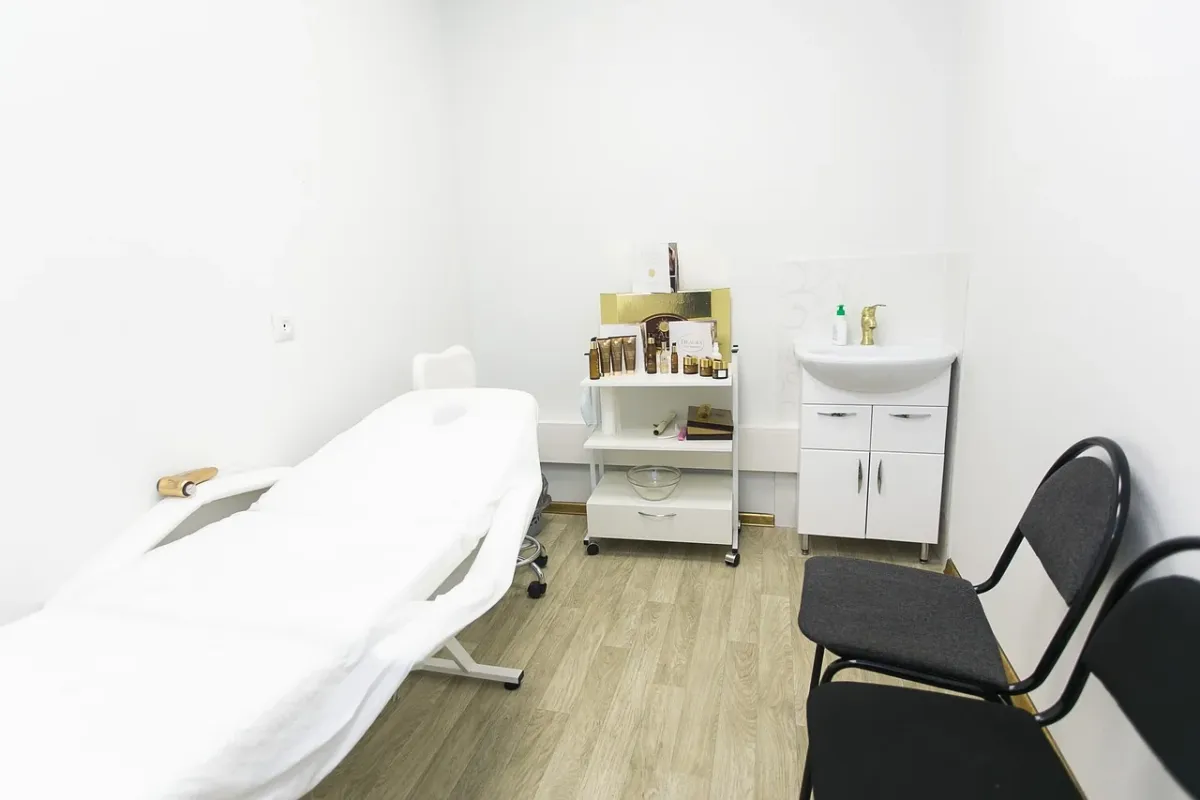
Nieudany zabieg, poparzenie laserem, reakcja alergiczna albo zniszczona odzież klienta mogą wygenerować roszczenie, którego mały gabinet nie udźwignie z własnego budżetu. Ubezpieczenie gabinetu kosmetycznego powinno łączyć OC za szkody wyrządzone klientom z ochroną lokalu, sprzętu i wyposażenia.
Ubezpieczenie gabinetu kosmetycznego to kilka ochron, nie jedna polisa
Właściciel gabinetu odpowiada zarówno za sposób wykonania zabiegu, jak i za bezpieczeństwo osób przebywających w lokalu. Dlatego samo ubezpieczenie sprzętu nie zastąpi OC, a OC zawodowe nie pokryje automatycznie kosztów wymiany skradzionego lasera.
| Rodzaj ubezpieczenia | Co chroni? | Przykład szkody |
|---|---|---|
| OC działalności gospodarczej | Odpowiedzialność firmy za szkody osobowe i rzeczowe związane z funkcjonowaniem gabinetu | Klient przewraca się na mokrej podłodze albo podczas zabiegu zostaje zniszczona jego odzież |
| OC zawodowe | Roszczenia wynikające z błędu lub zaniedbania przy wykonywaniu zabiegu | Poparzenie, silna reakcja alergiczna albo uszkodzenie skóry po nieprawidłowo przeprowadzonej procedurze |
| Ubezpieczenie mienia | Lokal, wyposażenie, kosmetyki, urządzenia elektroniczne i specjalistyczny sprzęt | Pożar, zalanie, kradzież z włamaniem albo uszkodzenie urządzenia zabiegowego |
OC działalności i OC zawodowe mogą występować w jednym pakiecie, ale ich zakres trzeba sprawdzić w OWU. Ochrona może obejmować szkody osobowe, rzeczowe, koszty obrony przed roszczeniem oraz działania pracowników, jednak zależy to od konkretnej umowy.
Jakie ryzyka występują w gabinecie kosmetycznym?
Gabinet pracuje bezpośrednio z ciałem klienta, wykorzystuje preparaty chemiczne, igły, urządzenia elektryczne i często kosztowną aparaturę. Najczęstsze grupy ryzyka obejmują:
- Poparzenia, podrażnienia, reakcje alergiczne i inne powikłania po zabiegach.
- Zakażenia, w tym związane z wirusami hepatotropowymi powodującymi WZW, HIV lub innymi czynnikami zakaźnymi, jeśli zakres polisy obejmuje takie zdarzenia.
- Zniszczenie odzieży, telefonu, torebki albo innych rzeczy należących do klienta.
- Pożar, zalanie, przepięcie, włamanie, kradzież lub akt wandalizmu.
- Uszkodzenie lasera, urządzenia do mikrodermabrazji albo innego sprzętu wskutek zdarzenia objętego ochroną.
Roszczenie klienta może dotyczyć nie tylko kosztów naprawy szkody majątkowej. Przy uszkodzeniu ciała w grę wchodzą także koszty leczenia, zabiegów korygujących i zadośćuczynienie. Nie każda niezadowalająca ocena efektu zabiegu oznacza jednak automatycznie odpowiedzialność ubezpieczyciela. Decydują okoliczności zdarzenia, zakres odpowiedzialności oraz zapisy OWU.
Jak wybrać polisę i czytać OWU?
Najtańsza oferta może nie obejmować procedur, które są głównym źródłem przychodu gabinetu. Przed podpisaniem umowy przejdź przez kilka konkretnych etapów:
- Opisz faktyczną działalność – wskaż wszystkie wykonywane zabiegi, a nie tylko ogólną nazwę firmy. W dokumentach często pojawia się PKD 96.02 „Fryzjerstwo i pozostałe zabiegi kosmetyczne”, ale przy sprzedaży kosmetyków, usługach mobilnych, podologii czy współpracy z lekarzem mogą być potrzebne dodatkowe zapisy.
- Sprawdź urządzenia i procedury – laseroterapia, peelingi kwasowe, zabiegi z użyciem igieł, makijaż permanentny czy zaawansowane procedury estetyczne mogą wymagać wyraźnego rozszerzenia ochrony. Samo ogólne określenie „usługi kosmetyczne” nie zawsze wystarczy.
- Zweryfikuj kwalifikacje osób wykonujących zabiegi – Kosmetyczka i kosmetolog nie są tym samym zawodem, a zakres ich kompetencji nie jest tożsamy. Polisa nie chroni przed skutkami czynności wykonanej przez osobę bez wymaganych kwalifikacji. Dotyczy to także zabiegów zastrzeżonych dla lekarza. Oświadczenie klienta, że przyjmuje ryzyko na siebie, nie musi zwolnić gabinetu z odpowiedzialności.
- Dobierz sumę gwarancyjną – to górna granica wypłat ubezpieczyciela na jedno lub wszystkie zdarzenia w okresie ubezpieczenia. Nie oceniaj jej wyłącznie przez pryzmat zniszczonej odzieży. Poważne powikłania mogą oznaczać leczenie, rehabilitację i zadośćuczynienie. W materiałach branżowych jako punkt odniesienia wskazuje się niekiedy 250 000–400 000 zł, ale właściwa kwota zależy od skali działalności, zabiegów i warunków oferty.
- Przeczytaj wyłączenia i obowiązki – sprawdź wymagania dotyczące kwalifikacji, certyfikatów, dokumentacji zabiegów, przeglądów urządzeń, zabezpieczeń lokalu i zasad higieny. Zobacz też, czy występuje udział własny, franszyza albo osobny limit dla lasera.
Jeśli usługi są świadczone u klienta lub w kilku lokalizacjach, zakres terytorialny polisy powinien obejmować takie miejsca. Przy sprzęcie leasingowanym trzeba uwzględnić wymagania leasingodawcy. Warto również podać rzeczywistą wartość wyposażenia, ponieważ zaniżona suma ubezpieczenia może ograniczyć wypłatę.
Klauzule, które mogą rozszerzyć ochronę
Poza podstawowym OC i ubezpieczeniem mienia warto rozważyć rozszerzenia odpowiadające faktycznej organizacji pracy:
- OC pracodawcy – dla szkód poniesionych przez pracowników, praktykantów lub inne osoby objęte zakresem klauzuli w związku z pracą.
- OC za produkt – przy sprzedaży kosmetyków, preparatów i innych produktów, które mogą wywołać reakcję lub uszkodzenie skóry.
- OC za podwykonawców – gdy część usług wykonują osoby lub firmy współpracujące z gabinetem.
- Ochrona sprzętu poza lokalem – przy usługach mobilnych albo przenoszeniu urządzeń do innych miejsc.
Opcjonalnie można sprawdzić ochronę prawną lub ubezpieczenie utraty dochodu. Nie zastępują one OC, ale mogą ograniczyć skutki długiego przestoju albo kosztów sporu.
Lista kontrolna przed podpisaniem umowy
Przed zakupem ubezpieczenia gabinetu kosmetycznego sprawdź:
- Czy polisa wymienia wszystkie wykonywane zabiegi, w tym laseroterapię, kwasy i procedury z użyciem igieł?
- Czy suma gwarancyjna odpowiada możliwym skutkom poważnego roszczenia, a nie tylko drobnym szkodom?
- Czy ochrona obejmuje pracowników, praktykantów i podwykonawców?
- Czy sprzedaż kosmetyków, usługi mobilne i sprzęt leasingowany zostały uwzględnione?
- Czy przeczytałeś wyłączenia, limity, udział własny oraz wymagania dotyczące kwalifikacji i dokumentacji?
Najważniejsza zasada jest prosta: zakres polisy musi odpowiadać temu, co gabinet rzeczywiście robi. Jeżeli zabieg wykonuje osoba nieuprawniona, ubezpieczenie może nie zadziałać nawet wtedy, gdy składki były opłacane terminowo.
Artykuł nie stanowi porady prawnej ani ubezpieczeniowej. Ostateczny zakres ochrony wynika z umowy i Ogólnych Warunków Ubezpieczenia. Przy zabiegach zaawansowanych lub wymagających szczególnych kwalifikacji zakres polisy warto skonsultować z doradcą ubezpieczeniowym.