
Kiedy orzekana jest szkoda całkowita?
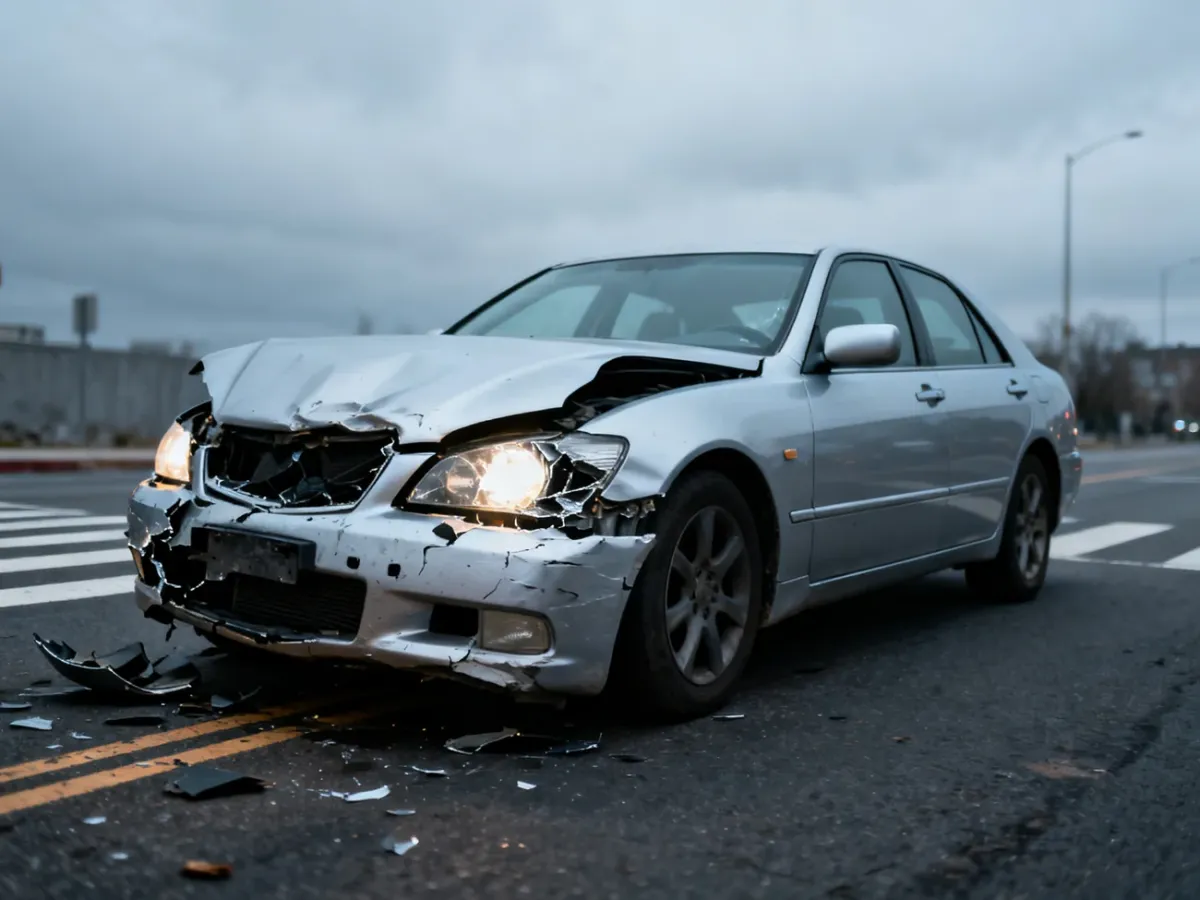
Samochód może wyglądać na możliwy do naprawy, a mimo to ubezpieczyciel orzeknie szkodę całkowitą. Nie oznacza to automatycznie, że pojazd jest złomem. Najczęściej jest to decyzja ekonomiczna, zależna od kosztu naprawy, wartości auta oraz rodzaju polisy – OC sprawcy albo Autocasco.
Kiedy orzekana jest szkoda całkowita?
Szkoda całkowita występuje wtedy, gdy przywrócenie pojazdu do stanu sprzed zdarzenia jest niemożliwe albo nieopłacalne. Ubezpieczyciel porównuje przewidywany koszt naprawy z wartością rynkową samochodu. Bierze przy tym pod uwagę między innymi części, robociznę, zakres uszkodzeń oraz stan auta przed wypadkiem.
To odróżnia szkodę całkowitą od technicznego zniszczenia pojazdu. Samochód może nadal nadawać się do naprawy, ale według kalkulacji ubezpieczyciela jej koszt byłby zbyt wysoki. Pojęcie „wrak” oznacza w tym przypadku pozostałości pojazdu po szkodzie, a nie zawsze samochód pozbawiony jakiejkolwiek wartości lub możliwości dalszego użytkowania.
Szkoda całkowita z OC i AC – czym się różnią?
Najważniejsze znaczenie ma to, z jakiej polisy likwidowana jest szkoda. W przypadku OC sprawcy stosuje się zasadę, zgodnie z którą naprawa traci ekonomiczne uzasadnienie, gdy jej koszt osiąga lub przekracza wartość pojazdu sprzed szkody, czyli zwykle około 100%. Przyjmuje się to na podstawie zasad odpowiedzialności odszkodowawczej oraz orzecznictwa Sądu Najwyższego.
Przy Autocasco decydują przede wszystkim zapisy umowy. Ogólne warunki ubezpieczenia, czyli OWU, wskazują próg, po którego przekroczeniu ubezpieczyciel rozlicza szkodę jako całkowitą. W wielu polisach wynosi on około 70%, ale spotykane są także inne wartości, na przykład z przedziału 60–80%. Dlatego przy AC nie wystarczy znajomość ogólnej reguły – trzeba sprawdzić konkretną polisę.
| Cecha | Ubezpieczenie OC sprawcy | Ubezpieczenie AC |
|---|---|---|
| Źródło zasad | Przepisy dotyczące odpowiedzialności odszkodowawczej i orzecznictwo | Umowa ubezpieczenia oraz OWU |
| Próg szkody całkowitej | Zwykle około 100% wartości pojazdu | Zazwyczaj około 70%, lecz próg może być inny |
| Charakter oceny | Przede wszystkim ekonomiczny | Ekonomiczny, a w niektórych umowach także zależny od warunków technicznych |
Jak wylicza się odszkodowanie?
Po uznaniu szkody całkowitej odszkodowanie oblicza się najczęściej metodą dyferencyjną. Jej zasada jest prosta:
wartość rynkowa pojazdu przed szkodą – wartość pozostałości = odszkodowanie
Jeżeli samochód przed wypadkiem był wart 30 000 zł, a pozostałości wyceniono na 10 000 zł, odszkodowanie wyniesie 20 000 zł. Uszkodzony pojazd pozostaje przy właścicielu, który może go sprzedać, naprawić albo przekazać do stacji demontażu.
Wartość pozostałości nie powinna być ustalana wyłącznie jako cena złomu. Może obejmować części, zespoły mechaniczne i inne elementy nadające się do sprzedaży. Problem pojawia się wtedy, gdy ubezpieczyciel zawyży wartość wraku. Im wyższa przyjęta kwota, tym niższe odszkodowanie. Sprawdź więc, czy przedstawiona wycena odpowiada realnej cenie, za którą można sprzedać pozostałości.
Równie ważna jest wartość pojazdu sprzed szkody. Błąd w oznaczeniu wersji wyposażenia, nieuwzględnienie dobrego stanu technicznego lub przyjęcie nieporównywalnych samochodów może zaniżyć podstawę odszkodowania. Poproś o pełną kalkulację i sprawdź, jakie dane ubezpieczyciel wykorzystał.
Co właściciel może zrobić z wrakiem?
Orzeczenie szkody całkowitej nie przenosi własności pojazdu na ubezpieczyciela. Pozostałości nadal należą do poszkodowanego. Możliwe są różne rozwiązania:
- Naprawa na własną rękę – jest możliwa, jeśli zakres uszkodzeń pozwala bezpiecznie przywrócić auto do ruchu.
- Sprzedaż pozostałości – wrak można zaoferować warsztatowi, firmie skupującej uszkodzone auta albo innemu nabywcy.
- Sprzedaż za pośrednictwem ubezpieczyciela – niektóre zakłady pomagają znaleźć kupca, ale nie oznacza to automatycznego przejęcia pojazdu.
- Kasacja – samochód można przekazać do legalnej stacji demontażu, która wystawi dokument potrzebny do wyrejestrowania.
Jeżeli auto ma wrócić na drogę, sama naprawa nie wystarczy. Pojazd musi być bezpieczny i spełniać wymagania techniczne. Szczególnej oceny wymagają uszkodzenia konstrukcji nośnej, układu kierowniczego, hamulców oraz systemów bezpieczeństwa. Po kasacji trzeba dopełnić formalności związanych z wyrejestrowaniem pojazdu.
Co zrobić, gdy wycena jest zaniżona?
Nie podpisuj bez sprawdzenia dokumentu, który może być potraktowany jako akceptacja wyliczenia. Sama decyzja ubezpieczyciela nie zamyka drogi do zakwestionowania wartości auta, kosztów naprawy ani ceny pozostałości.
- Przeanalizuj decyzję i kalkulację. Sprawdź przyjętą wersję pojazdu, wyposażenie, przebieg, stan techniczny, ceny części oraz stawki robocizny.
- Zweryfikuj wartość rynkową samochodu i pozostałości. Przydatne mogą być porównywalne ogłoszenia, dokumenty serwisowe, faktury oraz oferty zakupu wraku.
- Zamów niezależną opinię rzeczoznawcy, szczególnie gdy różnica między wyceną ubezpieczyciela a realiami rynku jest duża.
- Złóż pisemne odwołanie lub reklamację. Wskaż, które elementy wyceny kwestionujesz, przedstaw własne wyliczenie i dołącz dowody.
- Jeżeli stanowisko ubezpieczyciela się nie zmieni, zwróć się o pomoc do Rzecznika Finansowego albo rozważ mediację lub dochodzenie roszczeń przed sądem.
W materiałach dotyczących likwidacji szkód często wskazuje się 14 dni na odwołanie, ale nie jest to uniwersalny ustawowy termin ograniczający każde roszczenie. Najważniejsze jest szybkie działanie i sprawdzenie pouczenia w decyzji oraz zasad reklamacji u danego ubezpieczyciela. Zakład ubezpieczeń powinien odpowiedzieć na reklamację co do zasady w ciągu 30 dni, a w szczególnie skomplikowanej sprawie termin może zostać wydłużony do 60 dni, z podaniem przyczyny.
W odwołaniu można zakwestionować nie tylko samą decyzję o szkodzie całkowitej. Często większe znaczenie ma wykazanie, że zaniżono wartość auta przed zdarzeniem albo zawyżono wartość pozostałości. To właśnie te dwa elementy bezpośrednio wpływają na końcową wypłatę.
Lista kontrolna przed zaakceptowaniem decyzji
Przed przyjęciem wyliczenia sprawdź:
- Czy wartość pojazdu przed szkodą uwzględnia właściwą wersję, wyposażenie, przebieg i stan auta?
- Czy wartość pozostałości odpowiada realnym ofertom sprzedaży podobnego wraku?
- Czy otrzymałeś pełną kalkulację kosztów naprawy i podstawę zastosowanego progu?
- Czy znasz termin oraz sposób złożenia reklamacji lub odwołania?
- Czy pojazd po ewentualnej naprawie będzie bezpieczny i dopuszczony do ruchu?
Szkoda całkowita nie oznacza automatycznego złomowania samochodu. Oznacza przede wszystkim, że według przyjętej kalkulacji naprawa nie ma uzasadnienia ekonomicznego albo spełnia warunki zapisane w OWU. Największe znaczenie dla właściciela mają prawidłowa wartość auta sprzed szkody, realna wycena pozostałości i świadoma decyzja, co dalej zrobić z pojazdem.
Artykuł nie stanowi porady prawnej ani ubezpieczeniowej. W przypadku sporu dotyczącego wysokości odszkodowania lub interpretacji OWU warto skonsultować dokumenty z niezależnym rzeczoznawcą albo prawnikiem.


